

AI需求持續強勁,帶動鴻海(2317)營收結構出現轉變。鴻海董事長劉揚偉表示,今年雲端網路這一類產品營收占比已超過五成,預期未來三至五年將進一步提高至六成以上,成為集團最主要的成長動能!展望2027年,儘管全球產業可能呈現「K型發展」,但受惠AI基礎設施投資持續擴大,鴻海對明年營運維持審慎樂觀,預期集團將維持雙位數成長。至於期中選舉,將對訂單有影響嗎?劉揚偉這麼說。
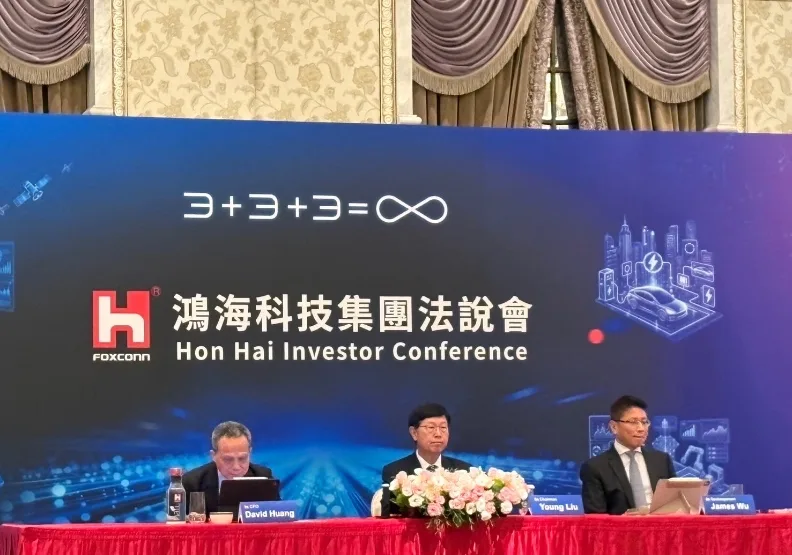
鴻海今(12)日舉行疫情以來首度實體法說會,由董事長劉揚偉親自主持。劉揚偉指出,全球主要雲端服務供應商(CSP)明年將持續擴大AI相關資本支出,進一步帶動AI伺服器及高速網通設備需求,為鴻海帶來更多成長機會。
至於市場關注CSP資本支出是否可能放緩,他強調,目前觀察到客戶拉貨情況非常強勁,主要是客戶本身的業務需求持續增加。
延伸閱讀:鴻海劉揚偉談第三代科學園區!新竹、台南之後,他想在美國再造一個
期中選舉影響?劉揚偉表示須持續觀察
劉揚偉進一步分析,AI算力的使用者大致可分為四類,包括模型開發商(Model Maker)、CSP、政府及企業。目前大部分算力需求仍以模型開發商及CSP為主,但政府與企業也都在思考、研究如何導入AI應用,包括鴻海本身也已將AI列為內部最高戰略。
劉揚偉認為,正是終端使用者對AI的強烈需求,帶動CSP及新興雲端業者(NeoCloud)持續擴大算力建置,目前並沒有看到需求減緩的情況。
不過,劉揚偉也提醒,未來仍須觀察資料中心場地是否已準備好部署AI機櫃,尤其美國期中選舉後,政策及產業環境可能出現變化。對於短期影響,他認為相對有限,部分已下單、確定建置資料中心的客戶,甚至可能加快算力部署,但長期影響仍有待持續觀察。
延伸閱讀:鴻海科技日看什麼?3款新電動車亮相,輪內馬達、輕型貨卡搶鏡
ASIC出貨增速超越GPU,垂直整合助攻獲利
除了GPU伺服器,鴻海也看好ASIC伺服器帶來的新機會。劉揚偉指出,大型CSP及模型開發商持續增加自研晶片投入,隨著AI應用從模型訓練逐步擴展至推論,ASIC需求成長相當快速。鴻海目前已與主要CSP客戶在不同ASIC專案上展開合作。
從第三季出貨表現來看,鴻海ASIC AI伺服器出貨量年增1.5倍,高於GPU AI伺服器約70%的增幅。劉揚偉認為,2027年兩者都將持續成長,GPU仍是大型模型訓練及通用運算的主流,但隨著AI Agent應用增加,ASIC成長速度有機會更快。
他也強調,ASIC伺服器具有高度客製化需求,從系統架構、主板設計、電源、液冷散熱、高速連接到整體機櫃整合,都需要不同的零組件設計,正好能發揮鴻海垂直整合的優勢。
從財務數據來看,鴻海第三季財報表現穩健,單季營收達3.02兆元,季增19%,每股盈餘(EPS)達5.51元,較第二季增加1.24元。累計今年前三季,營收達7.66兆元,年增39%,前三季EPS達13.35元,較去年同期增加2.97元。
PC展望審慎,電動車營收可望持續成長
相較於AI業務,劉揚偉對其他產品類別的展望則相對分歧。
消費智能產品方面,由於主要客戶產品以高階市場為主,受到記憶體等供應鏈短缺的影響相對有限,加上客戶持續開發新產品及推動規格升級,預期2027年整體表現相對穩定。
至於PC市場,劉揚偉坦言看法相對審慎,主要是記憶體供應緊張、零組件價格上漲,可能推高終端產品售價,進而影響消費者換機意願。
電動車方面,隨著客戶海外專案明年陸續進入量產及交付階段,加上更多新車型開始商業化,預期相關營收將持續成長。
劉揚偉表示,鴻海仍將持續投入電動車業務,但相較AI領域,投資占比將相對較小。集團希望在適當時機擴大進入電動車市場,並透過與三菱等業者的長期策略合作,尋找AI之外的第二、第三個成長動能,機器人也是未來布局方向之一。
在AI成為營運主力之際,鴻海也將持續提高關鍵零組件供應比例,透過產品組合優化與垂直整合,讓AI業務擴張不只反映在營收規模,也能進一步帶動獲利改善。