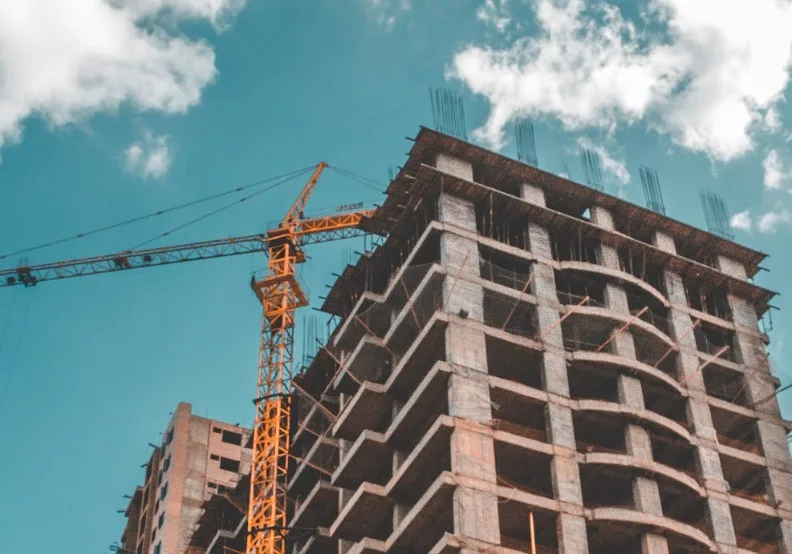


近年來,偶爾傳出預售屋蓋到一半停工,甚至建商倒閉的新聞,讓不少購屋者和都市更新的地主感到擔心。有人因此認為,買預售屋風險很高,甚至懷疑建商到底靠不靠得住。但我們不妨換個角度思考:為什麼有些建商可以順利蓋好幾十個建案,有些建商卻連一兩個建案都做不完?這才是我們真正應該了解的問題。
從底層邏輯來看,爛尾樓的發生,通常不是單純運氣不好,而是建商在工程、資金或經營管理上出了問題。我從事建築開發多年,認為要了解爛尾樓,最重要的是看懂以下4件事:
一、房子賣得好,不代表建商一定賺錢
很多人以為,建商只要房子賣得好,就一定能順利完工。其實不然。
我曾經受邀評估接手北投的一個爛尾建案。這個建案的房子已經全部賣完,照理說應該沒有問題。但實際到現場一看,才發現麻煩大了!
原來基地周邊的道路太狹窄,大型工程車根本進不去。結果所有建材都必須先用小車運到附近,再靠人工搬進工地。這樣一來,不但施工速度變慢,人工和運輸成本也大幅增加。原本以為可以賺錢的建案,最後竟然變成賠錢生意。這就是典型的工程判斷失誤。
此外,近年來工資、建材價格不斷上漲,如果建商沒有事先做好成本控制,原本預估的利潤,很可能在施工過程中就被吃光了。
所以,蓋房子不是只要會買土地、會賣房子就好,更重要的是懂工程、會控制成本。
(延伸閱讀│台灣房市罕見「爛尾樓」警訊!胡偉良分析5成因、5後果及3項解方)
二、建商有沒有足夠的資源(各種來源的資金),比房子賣得好不好更重要
蓋房子需要很多錢,而且不是一次花完,而是隨著工程進度持續支出。因此,一家穩健的建商,在開工之前,就應該先確定整個工程需要多少錢,以及這些錢從哪裡來。
通常資金有兩個主要來源:
1. 建商自己的資金。
2. 銀行提供的建築貸款。
如果建商本身有足夠的資金,又能取得銀行正常的建築融資,工程就比較有保障。
反過來說,有些建商自己資金不足,銀行也不願意貸款,卻還是急著開工。錢不夠怎麼辦?只好向民間借高利貸,或想辦法從其他建案調錢過來。
這就像一個人收入不穩定,卻同時買了好幾間房子,還得靠借新債還舊債。只要市場稍微不好,資金就可能周轉不靈。
因此,真正危險的不是建商規模小,而是沒有準備足夠的資金,就貿然投入建案。
另外,建案的資金最好能做到專款專用,也就是這個建案的錢,原則上就用在這個建案,不要隨便挪去做其他投資。不過,專款專用仍須搭配足夠的資金及完善的管理,才能真正降低風險。
(延伸閱讀│買方不進場、賣方不降價:台灣房價跌不下來?胡偉良揭背後5大真相)
三、遇到意外時,建商有沒有能力撐下去?
蓋房子往往需要好幾年。這段時間,可能發生很多原本沒有預料到的事情。例如:
● 建材突然漲價。
● 工人不足,工期延誤。
● 鄰房受損,必須停工處理。
● 政府政策改變。
● 房市不景氣,銷售變慢。
這些事情,任何建商都有可能遇到。差別在哪裡?差別就在於,出了問題之後,有沒有能力解決。
資源充足、經營穩健的建商,即使某個建案發生虧損,通常還有其他資金可以支援。但如果一家建商把所有資金都押在單一建案上,手上又沒有備用資金,一旦遇到重大意外,就可能撐不下去。
這就像兩個人都突然生病,需要支付一筆醫療費。一個人有存款、有保險,雖然會心疼,但還能應付。另一個人平常就靠借錢過日子,突然多出這筆開銷,生活可能立刻陷入困境。
建商也是一樣。因此,選擇建商時,不只要看它過去蓋過多少房子,更要了解它的財務能力、銀行往來信用,以及遇到困難時有沒有足夠的應變能力。
銀行願意提供融資,通常代表建案已通過一定程度的審查,建案比較不會出問題。
(延伸閱讀│台灣房市進入「轉折前的靜默期」?專家胡偉良分析3不現況:不漲、不跌、不動)
四、愈重視品牌的建商,愈不敢輕易放棄工程
這一點,是很多人容易忽略的。
假設有兩家建商。
第一家只成立一間公司,做一個建案,未來也沒有長期經營的打算。
第二家已經經營幾十年,蓋過許多房子,未來還有很多建案要推動。
如果某個建案突然虧損,兩家公司的想法可能完全不同。
第一家可能認為:「反正這個案子已經賠錢,繼續蓋下去只會賠更多。」如果經營者缺乏責任感,就可能想辦法放棄工程。
但第二家就不能只考慮眼前的虧損。因為它知道,一旦發生爛尾樓,受損的不只是這個建案,還包括多年累積的信用、品牌和未來的生意。
一個建案賠錢,可能只是少賺一些錢;但如果失去市場信任,可能連未來的生意都沒有了。所以,真正重視長期經營的建商,通常更有動機設法完成工程。
當然,品牌大不代表絕對安全,小建商也不代表一定危險。關鍵還是在於經營者的責任感、財務能力,以及公司是否建立完善的風險管理制度。
買預售屋、參加都市更新,應該如何選擇建商?
說了這麼多,其實可以歸納成五個簡單的問題:
第一,這家建商有沒有真正的工程經驗?
不是只看漂亮的廣告,而是看過去的完工實績、施工品質及工程管理能力。
第二,這個建案的資金準備好了沒有?
建商有多少自有資金?銀行融資是否確定?有沒有足夠的備用資金?
第三,建案的成本估算是否合理?
包括施工難度、建材價格、工期,以及可能發生的額外費用。
第四,建案的資金有沒有受到適當管理?
是否有履約保障機制?是否能避免工程款被任意挪用?
第五,建商是否重視長期信用與品牌?
過去是否如期完工?遇到問題時是否願意負責?有沒有長期經營的規劃?
這五個問題,比單純看建商的廣告、公司名稱或建案銷售成績,更有參考價值。
(延伸閱讀│台灣打房多年,房價為何仍降不下來?胡偉良:從「底層邏輯」看「供給改革」)
結語:不要只看房子賣得好不好,更要看建商有沒有能力把房子蓋好
爛尾樓最值得我們思考的,不是房地產有多危險,而是為什麼有些建商會把原本可以完成的工程,做到無法收拾。
從底層邏輯來看,答案其實不複雜──
工程要懂、成本要算準、資金要準備足夠、風險要能承擔,經營者還必須重視信用。這幾件事情做好了,爛尾的風險自然可以大幅降低。
對購屋者和都更地主而言,最重要的不是因為少數爛尾新聞就對所有建商失去信心,而是學會判斷建商的真正實力。
因為買房子也好,參加都市更新也好,我們要的都不只是一張漂亮的設計圖,或一個令人心動的承諾。我們真正要的,是一棟能夠順利完工、安心入住的房子。這才是問題的本質,也是運用底層邏輯思考的真正價值。
(延伸閱讀│住戶都同意卻等不到開工?胡偉良:從1159件都更案揭老屋重建「時間成本」)
*本文作者胡偉良為品嘉建設集團創辦人,《理解世界的底層邏輯》、《當房子老去》作者。
* 專欄內容僅反映作者觀點,不代表本社立場。