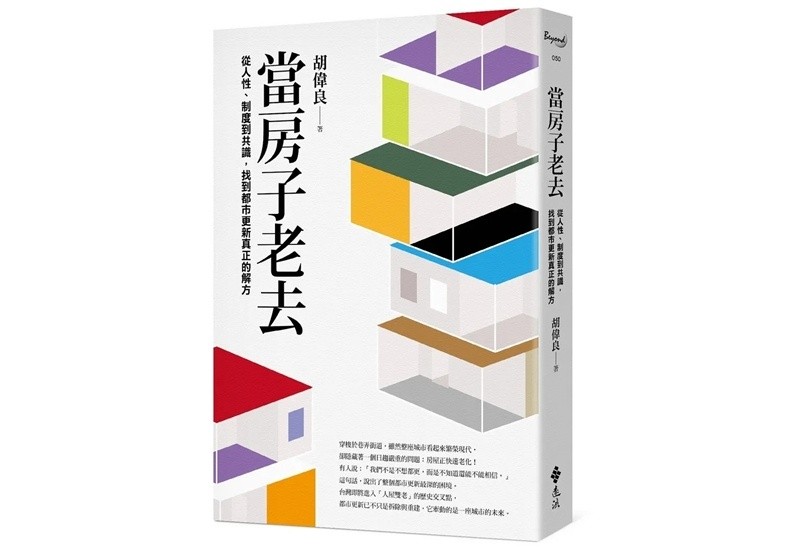
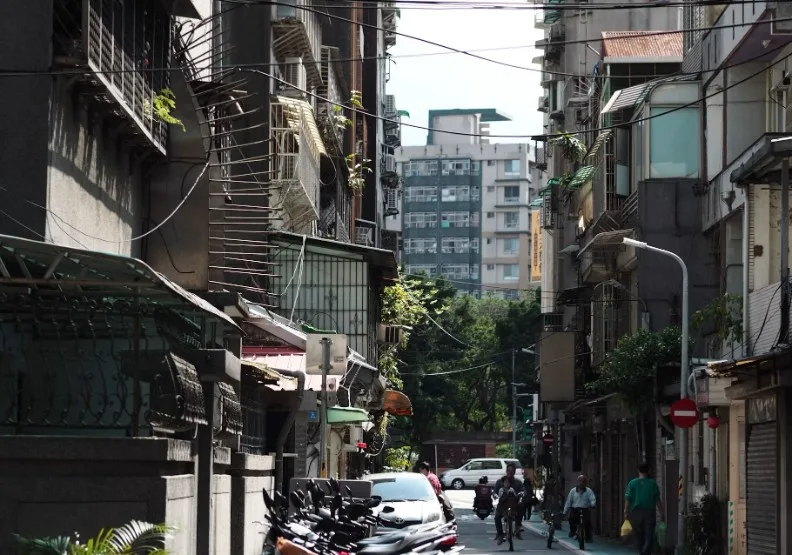


在台灣進入「老屋時代」之後,一個過去較少被正視、但正快速浮現的現象是:老屋如果無法順利改建,其價值不僅不會維持,甚至可能加速貶值。因為潛在的購屋族不喜歡老屋,使得需求量遞減,加上老屋的性能不佳且結構老化,各項補強、維修成本增加,即使整體房市大漲,老房子的資產也沒辦法回升。(本文節錄自《當房子老去》一書,作者:胡偉良/遠流出版,以下為摘文。)
一位七十多歲阿姨,現在每天還能慢慢上樓,但是再過十年呢?當她的子女未來繼承這間房子時,是否還願意繼續住在這棟沒有電梯的老公寓?又或者這間房子因為屋況老化、市場接受度下降,而越來越難出售?對許多家庭而言,真正的問題從來不只是居住品質,而是資產是否能夠延續價值。
老屋的警訊
以老舊公寓來說,一般大都聚焦在耐震力不足、屋況老化或房屋價值逐年下滑等問題。但從市場運作與資產安全的角度來看,老舊公寓真正且致命的風險並非價格,而是流動性的消失。
一棟房子一旦失去流動性,意謂著它不再容易被交易,不再容易被金融體系接受,也不能在關鍵時刻轉換為現金或其他資產。這樣的房子即使帳面上仍有價格,也可能在實際生活中變成沉重的負擔。
這不只是市場波動造成的影響,而是一種由「人口結構」、「政策制度」與「產品競爭」共同推動的長期趨勢。
(延伸閱讀│專家胡偉良:台灣老屋結構老化,若不都更「這族群」將承受最大風險)
從「保值資產」到「折舊資產」
過去數十年,台灣房地產長期呈現上漲趨勢,致使許多人形成一個觀念,也就是房子會自然增值。
但這個邏輯要成立有個前提,即土地價值必須上升,而且建物要具有使用價值。當建物進入高齡階段(例如三十年、四十年以上),情況便開始改變,包括結構老化、管線老舊、空間配置落後、無電梯或不符合現代需求等。
這類安全性差、居住性不佳的老朽建物數量不少,已經無法滿足民眾的居住需求水準。此時的建物本身已不再創造價值,而是持續折舊,甚至成為負資產。倘若無法透過都更進行重建,這種折舊就會不斷累積。
(延伸閱讀│繼承了老屋為何資產反變負債?專家胡偉良:最怕「這3件事」)
產品競爭力崩解
房地產市場本質上仍是一種「產品競爭」,當新建案不斷推出時,老屋的劣勢也相形明顯。
例如:新建案因為具備耐震設計、智慧建築、無障礙空間、停車位和公共設施等,使得新舊屋的居住品質差距擴大;老屋普遍沒有完善的管理委員會制度,而且公共空間破損、維修費用分攤困難,造成管理與維護不易。此外,年輕族群偏好購買新屋,投資客也會避開高風險老屋,加上銀行對老屋的貸款規定更加保守,導致老屋交易量下降,房屋的價值承受極大壓力。
(延伸閱讀│台北都更市場凍結,成本失控成最大隱憂?胡偉良:背後隱藏「這問題」)
金融與政策壓力
除了房屋本身的問題,金融與政策也正在改變老屋的價值結構。對銀行來說,老屋的風險早已不限於屋況本身,而是涉及未來的可轉手性和擔保價值。
以貸款條件來說,由於銀行對老屋的風險認知提高,使得貸款成數降低、年限縮短、利率較高,例如一棟五十年且無法改建的老屋,下一手的買家可能只能貸款十年,甚至可能無法取得貸款。
而隨著政策調整,包括房屋稅、地價稅制度變動、維修與管理費用增加,對老屋而言,持有成本持續上升,價值卻未提升。就算考量重建,但各項成本包括拆除舊房及建造新樓的高昂費用疊加起來,導致地主分回坪數縮水,亦即共同負擔比例提高,增加都更的難度。若一棟老屋遲遲無法整合成功,未來將更難改建,價值就被進一步鎖死。
(延伸閱讀│愈晚都更改建愈不利?專家胡偉良揭密:地主分回利益如何被侵蝕?)
人口結構改變,需求轉向
台灣正面臨少子化、高齡化、小家庭化等現象,這對老屋市場產生重大影響,使得年輕人不願接手老屋,因為他們更重視的是整體居住環境和未來性,包括是否有電梯、是否符合耐震與消防法規、是否有社區管理和公共設施,以及未來轉售與保值能力。相較之下,老屋維修成本高、居住不便利,也無法取得足夠貸款,於是市場對於老屋的需求越來越少。
此外,由於老屋的住戶幾乎是高齡者,他們根本無力整修房屋、無法整合都更,也缺乏資金改善環境,整個社區只能逐步老化、凋零。
而隨著人口外移、空屋率增加,部分老屋可能出現閒置、租金低落、使用效率下降的狀況,進而造成資產報酬率持續下滑。
(延伸閱讀│老屋貶值警訊?房市專家胡偉良:台灣正同時面臨「這2種」結構轉變)
未來價值出現分化
值得注意的是,老屋價值不會「全部崩跌」,而是出現明顯分化,主要分成三種類型:
一、可都更老屋:
這類房子多位於精華地段,而且整合條件成熟,具有開發的潛在機會,因此仍具備「改建價值」。像是台北市忠孝東路四段的四層樓公寓,屋齡通常超過四十年,雖然建物破舊、有漏水問題且沒有電梯,但因基地位在主要幹道或鄰近大巷道,土地使用分區為商業區或高容積率住宅區,加上住戶較少,產權相對單純,這類老屋在市場上仍然維持高價,還能隨著整合改建而增值。
二、無法都更老屋:
這類房子所處基地通常過小,都更的同意比例明顯不足,加上法規的限制多,因此價值快速滑落,可能成為「都市孤島」。
例如台北市萬華區或大同區巷弄裡,夾在兩棟新建大樓中間的磚造平房或公寓,可能的狀況是進行都更整合時,由於地主開價高或持有產權人數過多,導致建商繞過這個基地進行改建。而這個畸零基地因為面寬太窄,以後將無法單獨申請建造執照,也就徹底失去與鄰地合併開發的機會。
三、邊緣區老屋:
這類老屋因為地段不佳,加上周邊沒有重大建設、捷運或大型就業機會,因為不具備改建誘因,很容易出現價格長期下修的狀況。六都外圍或如新北市平溪區、瑞芳區、中南部非核心蛋殼區的三十年以上老舊透天或公寓,便屬於此類。
(延伸閱讀│住戶都同意卻等不到開工?胡偉良:從1159件都更案揭老屋重建「時間成本」)
房子不怕老,最怕不能改建
老屋的關鍵其實不在於「現在值多少錢」,最重要的是「未來能不能改建」。因此,老屋價值的核心已經從「當前價格」,轉變為「是否具備改建能力」。
如果一棟老屋既無法整合也無法進行都市更新和改善,那麼它的價值將面臨三重壓力:建物持續折舊、市場需求下降、政策與金融條件惡化。最終的結果就是,價值不是緩慢下降,而是進入「結構性下滑」的軌道。
過去常說「買房抗通膨」,但在老屋充斥的時代,現實狀況是,不能改建的房子不是資產,它們是正在折舊的負擔。因此,對於老屋的持有者而言,真正重要的問題不再是「現在的價格好不好」,而是「這棟房子未來是否還有機會重生」。
因此,若能早一步推動更新,不僅能改善生活環境,更能守住資產價值。否則一旦拖延過久,不只是面臨「房價不漲」的困境,恐怕因此進入長期貶值的下坡路。
(延伸閱讀│買方不進場、賣方不降價:台灣房價跌不下來?胡偉良揭背後5大真相)