



決戰光時代!
生成式 AI 算力競爭進入下半場,決勝關鍵已不單是單顆晶片的算力,而是數十萬、甚至上百萬顆處理器能否高速協同運作。隨著資料量暴增與頻寬需求飆升,傳統電傳輸遭遇頻寬、距離、功耗與散熱的物理瓶頸。「光進銅退」的矽光子技術,正是突破 AI 基礎建設瓶頸的關鍵。在這場中美兩國與全球科技巨頭重金卡位的戰局中,台灣半導體、光通訊與精密設備供應鏈已全面動起來,準備迎來繼先進製程、CoWoS 之後的另一波核心競爭力再進化。


AI算力塞車!矽光子市場九年增近七倍?
AI 應用正從「訓練」走向「推論」,系統必須將大量 Token(詞元)送進不同的大型語言模型運作,每一次指令調用都進一步推高資料中心的傳輸負擔。根據市場研究機構 Fortune Business Insights 估計,全球矽光子市場規模將從 2025 年的 32.7 億美元,至 2034 年躍升至 222.9 億美元,八年間成長逾五倍,年複合成長率高達 23.8%。
光互連與矽光子市場的黃金十年
插拔式、NPO與CPO,誰才是主流?
矽光子技術並非單一架構,從傳統機殼外的「可插拔式」、到靠近晶片的「NPO」,再到將光學元件與運算晶片整合在同一封裝基板上的「CPO」,不同的技術方案實為互補關係。銅與光將依照傳輸距離、頻寬、功耗與成本重新分工,共同決定晶片群能否像同一台電腦般高效協同運作。
光電傳輸路徑與能耗對決
材料卡關!環球晶如何用垂直整合突圍?
矽光子最底層、決定光能否順利在晶片內傳輸的關鍵材料,是 SOI(絕緣層上覆矽)。此市場長期由法國巨頭 Soitec 獨佔,且台灣的關鍵材料如 InP(磷化銦)基板與 LN(鈮酸鋰)晶圓多仰賴海外。深耕 SOI 技術超過 20 年的環球晶,憑藉「矽晶圓與 SOI 皆為自研」的垂直整合實力,以自研層轉移技術(Layer Transfer)切入市場,力拚將全球 12 吋 SOI 市占率自現有的一成提升至雙倍以上的 20%。
環球晶自研 SOI 四大關鍵製程拆解
不押單一路線!聯電三箭齊發卡位下一代?
聯電在矽光子戰局中採取不偏執於單一技術的務實策略。當單通道傳輸速度持續往 200G、400G 推進,傳統矽調變器已快達到物理極限,聯電選擇押注具高速、低功耗特性的「薄膜鈮酸鋰(TFLN)」材料,並以 12 吋 PIC、TFLN 與先進封裝三箭齊發,預計 2027 年將迎來光學 I/O 相關產品的起飛。
矽光子技術藍圖:三大核心指標面板
量產關卡!測試與精密對位如何拯救良率?
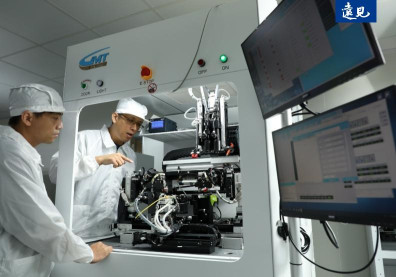
CPO 將晶片、雷射、透鏡與光纖高度整合。傳統測試多在後段進行,但若在封裝後才發現晶片失效,前段昂貴的 GPU(可能高達 3 萬美元)、HBM 與 300 美元的矽光子晶片將一併報廢。因此,「測試前移」與「高精度對位」成為良率的關鍵防線。漢測利用 Prober 既有相機優化光電對位,成功將光耦合流程大幅壓縮;而高明鐵則靠 17 年累積的精密運動控制,向 50、20 奈米級對位精度發起挑戰。
CPO 生產測試關鍵「四大插入點」良率防護流程
台廠點將錄!如何跨越矽光子三重限制?
台灣矽光子供應鏈在各個環節已同步集結,但台灣也面臨「材料靠海外、規格看美國、規模輸中國」的三重地緣政治限制。中國龍頭業者在 800G 至 1.6T 光模組市場已取得近七成市占,美國也正研擬限制中國製光收發模組進口。台廠能否發揮晶圓代工與先進封裝的聚落優勢,從零件代工升級為直接對接雲端服務商(CSP)的系統級伙伴,將是能否成功翻身的關鍵。
台灣矽光子供應鏈點將錄與地緣雷達
製作團隊
新聞內容/盧佳柔
網頁企劃、製作/翁湘惟
視覺設計/蔣佳妤
監製/林讓均
最後更新時間/2026.09