





生成式AI競爭進入下一階段。當應用從模型訓練擴大至推論、AI代理(AI Agent),運算系統必須更頻繁地讀取與搬移資料,過去位居配角的記憶體,如今成為左右AI效能的重要環節。
世界半導體貿易統計組織(WSTS)預測,今年全球半導體市場規模將叩關1.5兆美元。研調機構TrendForce也指出,在高頻寬記憶體(HBM)與伺服器DRAM需求帶動下,2027年全球記憶體產值預估上修至1.28兆美元,年增率達44%。
這股需求直接反映在記憶體大廠美光(Micron Technology)的財報。美光2026會計年度營收達1331億美元,較前一年度的373.8億美元成長256%,刷新歷史紀錄。
AI遇上「記憶體牆」,美光DRAM營收首度突破千億美元
AI伺服器的運算速度持續提升,資料能否及時送進處理器,卻逐漸成為效能瓶頸。業界稱此問題為「記憶體牆」(Memory Wall):即使GPU算力再強,只要記憶體容量或頻寬跟不上,昂貴的運算晶片仍可能陷入等待。
因此,過去價格循環鮮明、常被視為大宗商品的DRAM與NAND Flash,正站上AI基礎建設的核心位置。其中,HBM透過堆疊多層DRAM,大幅提高資料傳輸頻寬,已成為高階AI加速器不可或缺的零組件。
拆解美光2026會計年度成績,DRAM業務全年營收首度跨越1000億美元,達1007億美元,年增252%;資料中心相關營收更達前一年度的四倍,成為推動成長的主要引擎。
從單季表現來看,美光營收由第一季的136.4億美元,逐季攀升至第四季的542.3億美元。公司並預估,2027會計年度第一季營收將達615億美元,上下浮動15億美元,顯示AI記憶體需求仍在升溫。
一年資本支出預估超越過去三年!三年投入492億美元仍不夠,美光明年加碼砸500億
營收與獲利改寫紀錄後,美光仍規劃可觀的資本支出。這不僅關係到產能擴充,也反映記憶體製造必須提前規劃廠房、設備、無塵室及技術升級,以因應數年後的客戶需求。
美光在2024、2025及2026會計年度的資本支出淨額,分別約為81億、138億及273.7億美元,三年合計約492億美元。到了2027會計年度,公司預估單年資本支出將突破500億美元,投資規模一舉超越過去三年的總和。
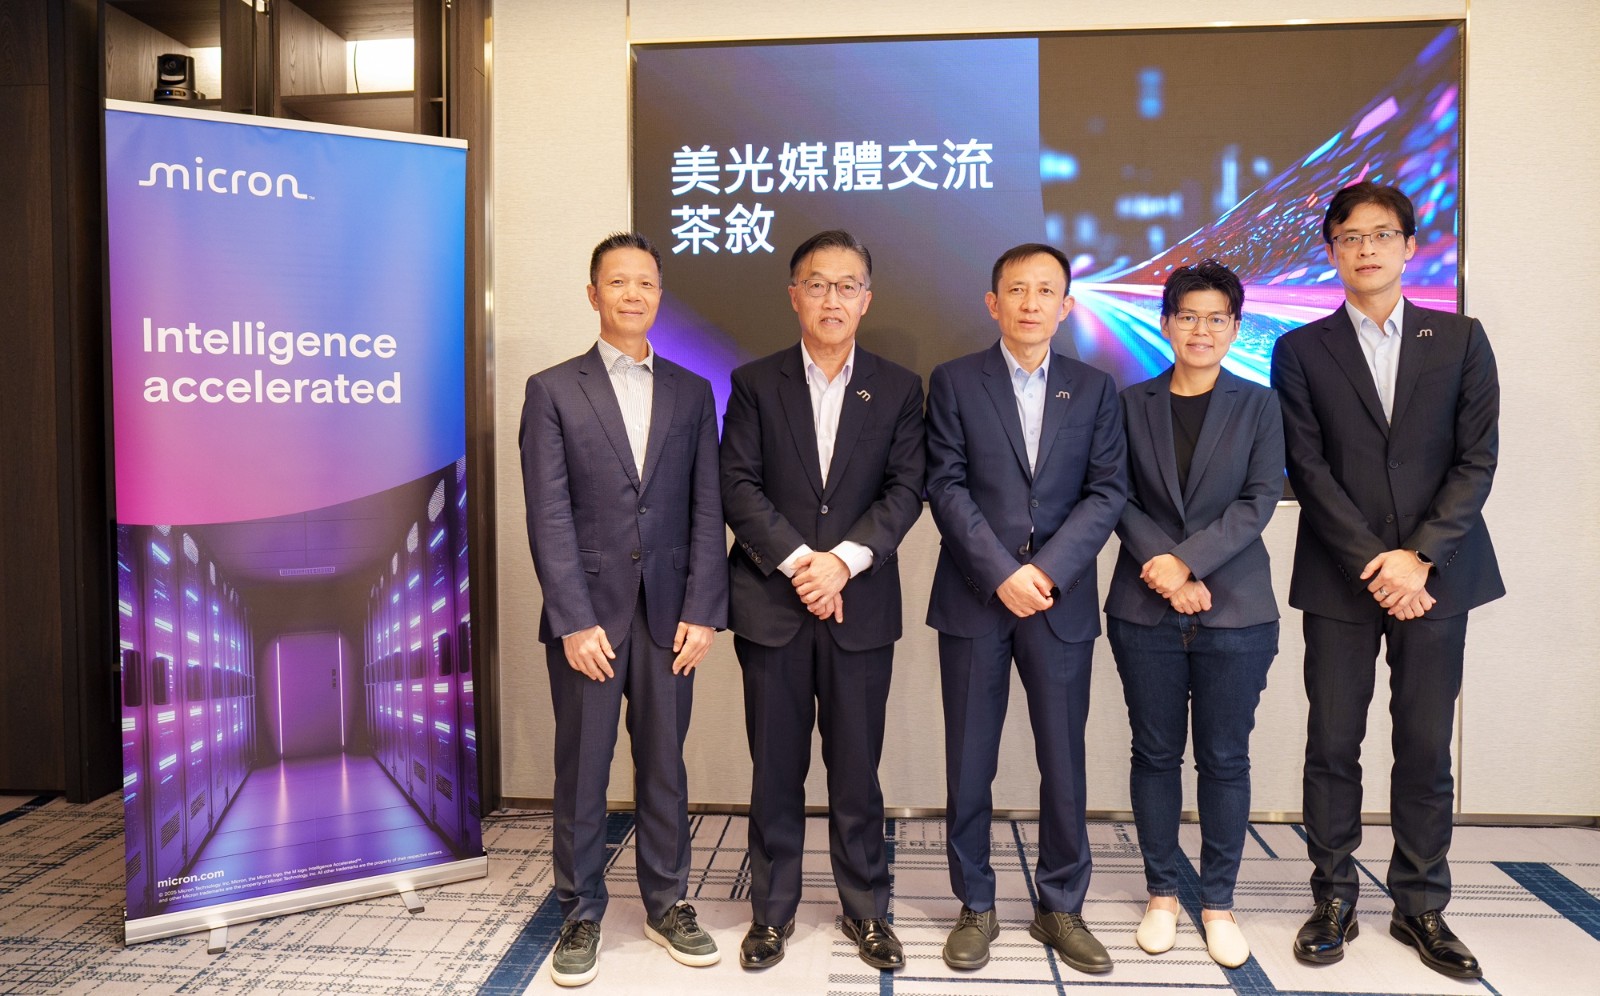
美光亞洲區DRAM前段製造企業副總裁暨台灣美光董事長盧東暉表示:「今年的營收表現,也是受惠幾年前的資本支出促成今年的產能;為了因應將來的產能需求,我們也需持續在資本支出方面加強。」
半導體產能無法一夕增加。從廠房興建、無塵室建置到設備裝機與量產爬坡,通常需要二至三年。美光指出,新一輪資本支出多數將用於擴充無塵室,瞄準2028年下半年以後的市場需求。
換言之,這筆超過500億美元的投資,是美光對AI需求能否延續至數年後所下的重注。
AI加速器缺一不可,台灣成美光全球製造要角
一顆高效能AI加速器要順利出貨,先進製程晶圓、CoWoS等2.5D或3D先進封裝,以及HBM供應都得同步到位。任何一個環節受阻,都可能拖慢整套AI伺服器的交付速度。
台灣同時擁有先進晶圓製造、封裝測試及設備工程聚落,因此成為美光擴充AI記憶體產能的重要基地。美光在年報中指出,2025年公司多數DRAM產出來自台灣廠區,凸顯台灣在其全球生產版圖中的分量。
盧東暉表示:「我們看到HBM和先進記憶體在AI浪潮中變得愈來愈重要,甚至成為一個瓶頸。我們也希望和台灣供應鏈其他的合作夥伴,一起抓住這個歷史機遇,讓台灣在這個浪潮中變得愈來愈重要。」
依照美光目前規劃,台灣相關廠區的新增產能將於2027及2028年陸續釋出,成為公司回應全球AI客戶需求的關鍵戰力。
HBM4、實體AI接棒,記憶體榮景還能走多遠?
美光預期,至少到2028年以前,HBM需求成長速度都將高於傳統DRAM,產品世代也會由HBM4逐步推進至HBM4E。
除了雲端資料中心,自動駕駛、人形機器人等「實體AI」(Physical AI)應用,同樣需要大量即時資料處理能力,有望開啟下一波高階記憶體需求。
不過,產業接下來仍有兩項觀察重點:美光等記憶體業者的新產能能否如期開出,以及全球雲端服務巨頭能否延續目前的AI資本支出力道。兩者將共同決定,這波記憶體景氣能走多高、又能維持多久。
展望後續市場,HBM新世代產品發展、AI應用需求與雲端業者資本支出將持續影響產業供需。對記憶體業者而言,如何在中長期資本投入、技術升級與市場變化間維持平衡,將是值得持續觀察的課題。