

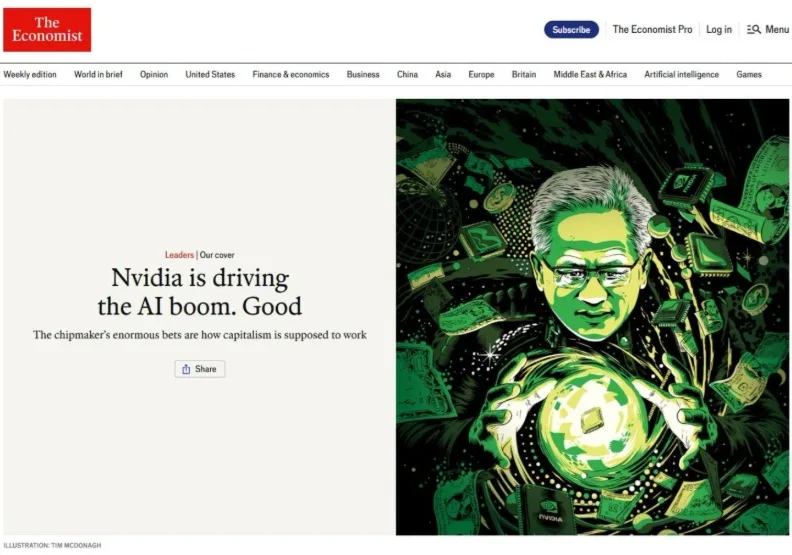


編按:輝達執行長黃仁勳以「矽谷魔術師」之姿,登上2026年9月初的《經濟學人》封面,形容他占據AI浪潮的中心,並站上主導地位。然而,在這樣的高光時刻,為何被視為可能是一種魔咒?
輝達(NVIDIA)是AI浪潮核心的魔術師,但AI真正的時代趨勢才剛開始。
第一階段是更大的模型,第二階段是剛剛好的模型,第三階段則是讓AI走進真實世界。台灣不能因為享受了第一階段的紅利,就以為自己已經站在AI浪潮的終點。
黃仁勳無疑是這一輪人工智慧革命最重要的人物。
黑色皮衣、巨大的舞台、驚人的財務數字,以及一次又一次對AI未來的大膽預測,讓他成為全球科技產業最具影響力的CEO。
他像是一名站在AI浪潮中央的魔術師。而每一位魔術師最終都會面對同一個問題:這究竟是真的,還是一場精心設計的幻術?
今天,愈來愈多投資人開始擔心,NVIDIA的驚人崛起,以及全球數千億美元湧入AI基礎建設,會不會正在形成另一個類似2000年網路泡沫的巨大金融泡沫。可能的循環經濟,NVIDIA拉著華爾街的金融巨頭當融資擔保人……,在在顯示這種擔憂並非完全沒有道理。
但我認為,如果只把問題停留在AI是不是泡沫,反而錯過了真正重要的問題。真正值得思考的是:我們現在究竟處於AI革命的哪一個階段?
因為AI的第一幕,也許已經接近尾聲。而真正決定未來國家、企業與產業競爭力的,可能是接下來的第二幕與第三幕。

AI第一階段:更大的模型、更強的訓練能力
過去幾年,AI的競爭邏輯非常清楚:Bigger is better。更大的模型。更多參數。更多資料。更大的GPU cluster。更大的超級電腦。更多電力。
這就是AI的第一階段:Training。
而在這個階段,NVIDIA幾乎建立了壓倒性的優勢。全球科技巨頭競相建設AI data center,台灣則因為擁有全球最完整的半導體產業鏈,從晶圓代工、先進封裝、伺服器、網路設備到電源管理,都成為這一波AI基礎建設投資的主要受益者。
台灣當然應該為此感到驕傲。但也必須保持清醒。因為:第一階段的成功,不代表第二階段一定成功。更不代表第三階段。
第二階段:AI不再追求「最大的模型」,而是「剛剛好的模型」
AI的下一階段,我認為最重要的四個字是:Just Enough AI。不是最大的模型。而是最適合的模型。不是所有問題,都需要一個龐大的frontier model。
很多應用真正需要的是:更小的模型。更低的成本。更低的延遲。更低的能源消耗。更高的privacy。更可靠的inference(編按:推論)。
這就是:Inference Economy。
Training是把模型「做出來」。Inference則是把模型「用起來」。而這兩者的經濟模型完全不同。如果訓練一個模型需要一萬張GPU,那是一場資本支出的競賽。但如果這個模型每天被十億台設備使用,那麼真正的競爭,就變成:每一次inference到底需要多少電?多少成本?多少時間?
這時候,競爭規則就改變了。
中美AI的第二階段競爭,中國未必落後
這也是我認為台灣尤其需要警惕的地方。
如果第一階段比的是:誰擁有最多、最快的GPU?那麼,美國毫無疑問具有巨大優勢。台灣的伺服器超算中心製造組裝與OEM,也因為抓到這波非紅供應鏈,而成為世界注目的焦點。
但如果第二階段比的是:誰可以用更少的computing,做出足夠好的AI?答案就沒有那麼明確。中國受到先進半導體出口管制,反而迫使中國企業更早思考一個問題:如果我沒有無限的GPU,我怎麼把AI做出來?
於是,我們看到DeepSeek等中國AI團隊開始大量探索模型壓縮、蒸餾、quantization、稀疏化,以及更高效的inference方法。
這是一個非常重要的變化。因為限制有時候會逼迫創新。當資源無限時,人們往往選擇:加更多GPU。當資源有限時,人們則必須問:能不能少用一點GPU?這兩種思惟,最後可能產生完全不同的技術路線。
因此,如果AI的第二階段從「算力競賽」變成「效率競賽」,中國未必會像第一階段那樣明顯落後。

中國真正的優勢,甚至可能不在AI模型
中國還擁有兩項經常被低估的戰略資產:電力與製造能力。
AI的本質最終仍然是physical infrastructure。資料中心需要電。晶片需要製造。伺服器需要組裝。機器人需要工廠。AI最終必須進入真實世界。而在這些領域,中國擁有巨大的規模優勢。如果未來AI的競爭變成:誰能建更多data center?誰有更穩定、更便宜的電力?誰能更快製造AI servers?誰能大量生產機器人?誰能把AI導入工廠?誰能讓AI迅速進入汽車、物流、能源與製造?
那麼,中國的競爭力就不能被低估。
這也是為什麼,我認為「中國AI一定落後美國」是一個過度簡化的判斷。第一階段的computing advantage,不等於第二階段的AI advantage,更不等於第三階段的Physical AI advantage。
第三階段:Physical AI
如果說,第一階段是:AI在資料中心裡思考。第二階段是:AI在每一台設備裡推理。那麼,第三階段就是:AI開始在真實世界裡行動。這就是Physical AI。機器人、自動駕駛、智慧工廠、無人機、智慧城市、物流系統、醫療設備、家庭機器人。這時候,AI 不再只是回答問題。它必須:看見、理解、判斷、決策、行動。而且必須即時。
這意味著AI必須從cloud走向edge。從data center走向device。從GPU走向heterogeneous computing。從單純的training,走向大量低成本inference。這也是為什麼,NPU、Edge AI、on-device AI與低功耗computing的重要性,可能在未來五到十年快速提高。

台灣最大的危險,是把第一階段的紅利誤認為長期護城河
台灣今天在AI第一階段確實非常幸運。我們擁有:半導體製造、先進製程、先進封裝、伺服器、電子製造。完整的供應鏈。全球最重要的AI infrastructure,大量與台灣企業有關。
這是一個巨大的國家級紅利。
但我們必須問自己:如果AI從Training進入Inference,再從Inference進入Physical AI,台灣仍然擁有同樣的優勢嗎?
這個答案並不確定。如果下一階段的核心競爭是:AI inference efficiency、Edge AI、低功耗NPU、機器人、AI manufacturing、Physical AI、AI power infrastructure,那麼我們今天的優勢不能自動延續。更危險的是:我們可能因為第一階段太成功,而忽略第二階段的風險。
AI、美元與中國,其實是同一場競爭
如果把視野再拉高,我們會發現:AI戰爭與美元戰爭,其實正在逐漸交會。美國今天最大的優勢,不只是GPU。而是:美元。資本市場。科技公司。大學與研究機構。金融體系。全球資本對美元資產的需求。
中國則擁有:製造能力、龐大內需市場、完整供應鏈、能源基礎、大量工程人才,以及日益強大的AI應用能力。這兩種模式的競爭,最後很有可能會變成:Capital+Computing對上Manufacturing + Scale + Efficiency。
誰會贏,現在沒有人知道。
但可以確定的是:這不會只是晶片戰爭。它將是一場經濟、金融、能源、製造、科技與國家治理能力的綜合競爭。
中國的貿易順差,正是這場競爭的另一面
美國財政部長Scott Bessent最近要求G20重新檢視與中國的貿易條件,要求中國降低對出口的依賴、提高國內消費。背後的原因很清楚。中國正在累積巨大的貿易順差。這使得中國製造業產能開始大量輸出到全球市場,也讓美國、歐洲、日本與其他工業國家感受到愈來愈大的壓力。
這就是所謂的:China Shock 2.0。
但這裡有一個很有意思的矛盾。理論上,如果中國長期保持如此巨大的貿易順差,人民幣應該具有升值壓力。而人民幣如果升值,中國以美元計算的GDP也會同步提高。中國的海外購買力會提高。中國購買能源、礦產與海外資產的能力會提高。中國進行海外投資的能力也會提高。
因此,美國真正面對的不是一個簡單的「中國出口太多」問題。而是一個更深層的問題:如何降低中國的出口競爭力,同時又不讓中國的金融與國際購買力快速提升?這就是全球霸權轉移過程中典型的兩難。

台灣也存在另一個容易被忽略的風險:過度依賴美元
這件事情與台灣更加直接相關。台灣過去幾十年的經濟模式,本質上是一個出口型經濟。我們出口商品。賺取美元。累積外匯。企業持有美元資產。金融體系與美元高度連結。
這套模式過去非常成功。但如果全球金融體系正在發生結構性變化,我們就不能假設:美元霸權永遠不會改變。君不見最近長年跟美元強綁定的日幣貶值幅度很大,美國國債總額已經突破40兆美元。美國仍然擁有全球最深的資本市場與最強大的科技能力,因此美元短期內仍很難被取代。但「美元仍然是世界第一」與「美元永遠不會發生變化」,是完全不同的兩件事。
台灣真正需要思考的,不是要不要放棄美元。而是:我們是不是把太多國家財富放在同一個貨幣體系裡?
當然,因為中國與台灣的特殊關係,我們也無法去走人民幣體系。但是否美元歐元與日元等一籃子體系,是能考慮的選項。而如果全球金融秩序開始重新平衡,台灣就必須重新思考自己的資產配置、貨幣政策與金融韌性。
AI 最終會成為美元的一部分
這也是為什麼,我認為AI對美國而言,遠遠不只是科技產業。如果AI能夠提高美國的生產力:提高GDP、提高企業利潤、降低企業成本、提升製造效率、降低能源使用、讓機器人取代部分勞動。那麼,AI就可能成為美國解決部分財政問題的重要生產力工具。
換句話說:AI productivity最終可能成為支撐美元體系的重要力量。
這也是為什麼AI的中美競爭如此重要。它不只是:NVIDIA vs. Chinese AI companies。它更像是:美國的資本與computing優勢,對上中國的製造、能源、規模與效率優勢。這場競爭才剛剛開始。而AI第一階段的訓練,跟第二階段的inference、第三階段的Physical AI,答案很可能是不一樣的。
應該說,當第一階段是以超算中心GPU為主軸,台廠的代工因為追隨GPU跟伺服器超算中心供應鏈,跟著水漲船高;第二階段inference,會以GPU、AI-ASIC、NPU等百家爭鳴的新的生態鏈為主;第三階段會以NPU、機器人、Edge AI等新的產業生態鏈為主。台灣如何能在第二階段與第三階段抓住新時代的契機,是我們需要認真思考的問題。
台灣不能只做AI第一階段的「代工紅利」
這可能是台灣現在最需要面對的戰略問題。
我們不能只問:NVIDIA下一代GPU要在哪裡製造?NVIDIA下一代超算中心機櫃在哪裡製造?我們還必須問: 下一代AI inference在哪裡發生? Physical AI的核心零組件在哪裡? 機器人的intelligence在哪裡? AI的energy efficiency由誰解決? Edge AI的 computing architecture由誰定義?
如果台灣只停留在:製造別人的晶片、組裝別人的伺服器、提供別人的data center,那麼我們享受的,是AI的第一層價值。真正更大的價值,可能在:AI architecture、AI inference、AI software、Edge AI、Physical AI,以及:AI applications。
這才是台灣下一個十年真正應該爭取的位置。

以古論今:盛極之時,更須思衰之日
《易經》有言:日中則昃,月盈則食。太陽到了正午,就會西斜;月亮到了滿月,就開始虧缺。這不是在說繁榮一定會失敗。而是在提醒我們:任何成功,如果被誤認為永恆,就會成為下一個時代最大的盲點。
范蠡曾言:知進退,存亡之道。真正的智慧,不只是知道什麼時候前進,也知道什麼時候必須改變方向。今天的科技產業,又何嘗不是如此?
NVIDIA今天的成功,是真實的。AI今天的革命也是真實的。台灣今天的半導體優勢同樣是真實的。但真正重要的問題從來不是:我們今天是不是贏了?而是: 下一個階段開始時,我們還能不能贏?
魔術是真的,但真正的競賽才剛開始
所以,黃仁勳是不是AI浪潮核心的魔術師?是。但他真正的魔法,不是把不存在的東西變成存在。而是比大多數人更早看見:AI將成為下一個computing paradigm。
第一階段,他讓世界看到:Training。更大的模型。更大的GPU。更大的data center。
第二階段,我們將看到:Inference。剛剛好的模型。更低的成本。更低的能源。更高的效率。AI 無所不在。
第三階段,則是:Physical AI。AI不再只存在螢幕裡。它會走進汽車、機器人、工廠、城市與我們的日常生活。到了那個時候,AI的競爭規則將完全不同。
中國未必落後。美國也未必永遠領先。台灣更不能因為在第一階段享受了半導體與超級電腦中心的紅利,就以為自己已經站在AI革命的核心。真正的戰爭,可能才剛剛開始。
AI的第一幕,是算力。第二幕,是效率。第三幕,是行動。
而決定下一個十年國家與企業命運的,將不是誰擁有最大的模型,而是:誰能用最少的資源,創造最大的intelligence;誰能把intelligence 轉化成真正的 productivity;誰能讓AI從cloud走向edge,從螢幕走進物理世界。
這才是AI真正的世代之爭。
而台灣真正需要警醒的,不是我們今天是不是站在浪頭上。而是:當第一個浪頭退去之後,我們是否已經準備好迎接下一個浪頭?站在順風口的人,最容易誤以為風就是自己的力量。但真正的強者,不是在風最大的時候證明自己站得住。而是在風向改變之前,已經知道下一個風從哪裡吹來。
專欄意見不代表《遠見》立場
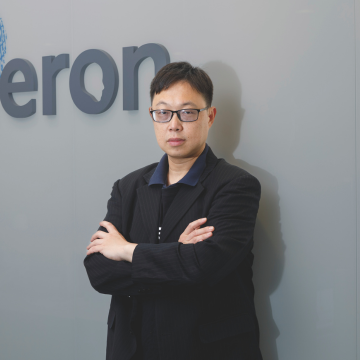
作者為耐能智慧(Kneron)創辦人暨執行長