

開店做生意,營業額高不代表真的賺錢!每個月究竟要有多少客人上門,才能支付食材、人事、租金等成本,不再陷入虧損?其實不必每次都翻閱複雜的損益表,只要掌握固定成本總額與每位顧客平均帶來的利潤,就能快速算出損益平衡點的來客數,甚至進一步推算每月營收目標,讓店面經營更有方向。(本文節錄自《餐飲業獲利聖經》一書,作者:東海林健太郎,山川博史(監修)/台灣東販出版。)
重新整理損益表,以便更清晰易懂
為了讓損益表更清晰易懂,首先要像下圖1,將變動成本和固定成本區分開來,並重新排列。請各位也試著用同樣方式重新整理一下。
接著,將這些數字依方便管理的方式歸納整理。
變動成本中的食材成本與PA人事費需要個別管理,所以直接挑出來。其他的變動成本則彙整成「其他各項經費」進行加總。透過這樣整理,變動成本就會變得更清晰易懂。
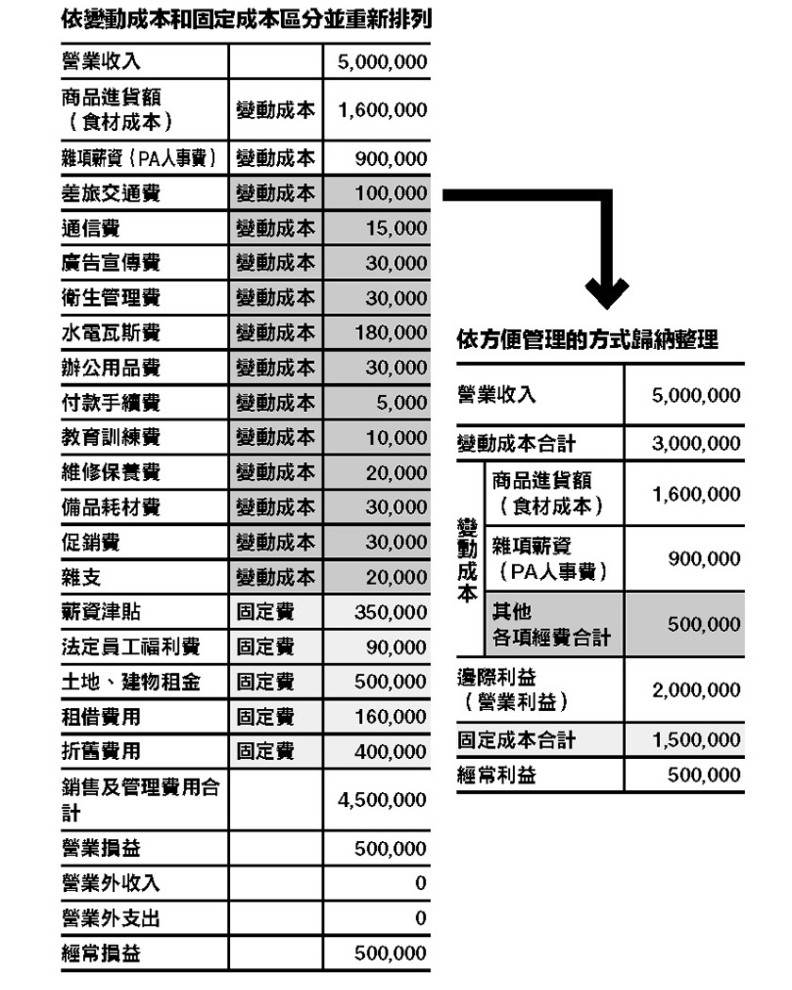
食材成本、PA人事費及其他各項經費加總之後,就是變動成本的總額。
店長要依據營業狀況來管控這些變動支出。
此外,營業收入扣除變動成本之後為邊際利益(營業利益)。當變動成本支出過多時,邊際利益(營業利益)便隨之縮減。
接著,從邊際利益(營業利益)中扣除總固定成本,所得到的是店鋪的經常收益。
邊際利益(營業利益)一旦低於固定成本,就會虧損。因此,邊際利益(營業利益)的目標務必高於固定成本的總額。
(延伸閱讀│不懂咖啡能不能開咖啡店?想開咖啡店至少需要具備「這些能力」)
讓數字變得更容易理解的另一個重點
為了讓數字更容易理解,我們再稍微拆解一下這個表。
事實上,損益表中並沒有來客數這項數據。不過,如圖2所示,帶入來客數資料之後,就能算出自家店鋪的客單價。
好了,再一步就會變得非常容易計算了。讓我們進一步拆解客單價吧。
客單價就是顧客在店內的平均消費金額。如圖2所示,整體的變動成本率與每人平均變動成本的比率是相同的。也就是說,這點對於利潤來說也是一樣的。這個比率稱為占比。
根據上述資訊,讓我們試著計算一下這家店的每人平均變動成本與單位邊際利益。
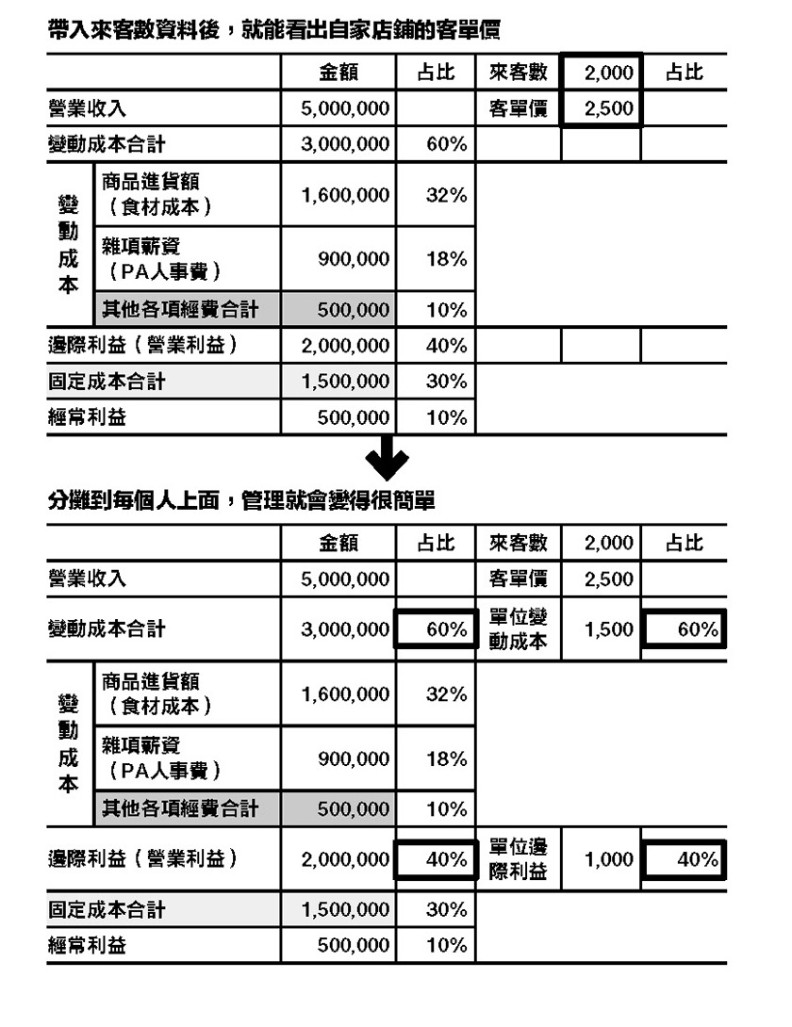
這家店雖然每位顧客平均消費2500圓,但必須預留每人平均1500圓,用以支付食材成本、PA人事費及其他各項花費。而剩下的1000圓就是每位顧客貢獻給店家的利潤,會持續累積。
那麼,每位顧客貢獻的1000圓利潤可以全數自由花用嗎?當然不行。這筆錢必須先存起來,並賺到足以支付固定成本的總額,否則經營會陷入赤字。
損益平衡點就是這麼簡單
到這裡之後,接下來就很簡單了。如上所述,必須將每人平均利潤,也就是單位邊際利益累積起來,以避免陷入赤字。
也就是說,只要將固定成本總額除以單位邊際利益,就能算出需要的來客數。
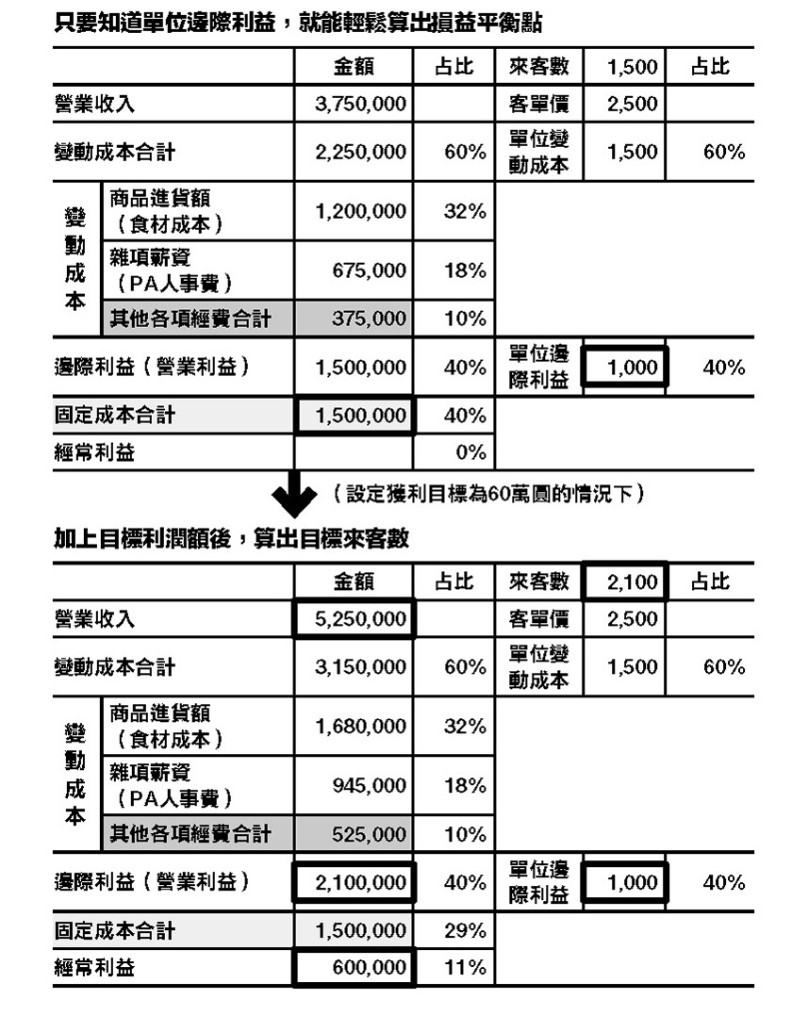
這意思是,這家店一個月只要有超過1500位客人上門光顧,就不會虧損。這就是損益平衡點來客數。
強化數字管理能力的重點在於,只要掌握固定成本總額與每人平均邊際利益這兩個數字,就能輕鬆計算出各種數據。
加上利潤目標,就能立刻算出一個月的目標來客數
比方說,這家店為了讓獲利達到60萬圓,究竟需要多少客人來店光顧呢?
如圖3所示,為了留下60萬圓利潤,加上150萬圓的總固定成本,必須賺到210萬圓的邊際利益(營業利益),因此,210萬圓除以單位邊際利益,就能算出需要來客數;需要來客數再乘以客單價,就能求出需要多少營業額。
只要除以單位邊際利益(每位顧客所帶來的利潤)就能算出所需來客數,因此會比營業額目標更容易具體地制定對策。
如果能更進一步將損益表拆解到圖3的程度,就不必再每次都使用複雜的損益表來計算,只需使用這張簡單的表就能進行管理,進而迅速採取對策和行動。
(延伸閱讀│創業3到「錢到、人到、技術到」:預備週轉金至少要夠撐「這麼久」)