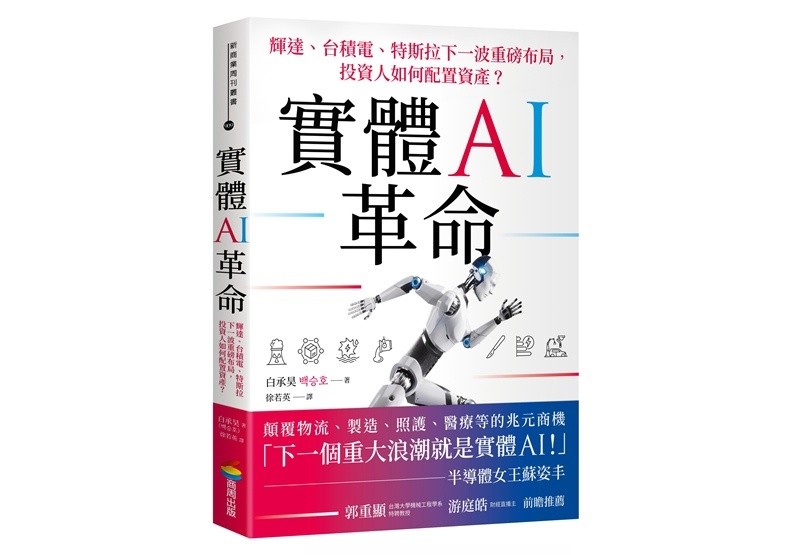






實體AI革命來襲:輝達、台積電、特斯拉下一波重磅布局,投資人如何配置資產?觀察剛進入萌芽期的企業,其財務結構通常都是營收規模不大,也尚未有實際的獲利。這使得評估其合理價值極其困難。此時,本益比沒有意義,股價淨值比(PBR)和股價營收比(PSR)也無法作為可靠的衡量標準。(本文節錄自《實體AI革命》一書,作者:白承昊/商周出版。)
由於評估企業價值的依據是未來而非當下,所以即便是檢視同一家企業,不同的人會做出完全不同的判斷。正因為如此,這類企業的股價波動往往極端劇烈,暴漲之後又暴跌的現象會不斷重演。
在這個階段,投資人能觀察的資訊非常有限:市場規模是否夠大、技術能否實現、團隊是否具備執行能力、是否能夠持續籌措資金、產品原型是否能夠吸引客戶。這就是一個投資企業夢想的階段,除非是該領域的專家或公司內部人士,一般人很難看清其中的虛實。
決定投資就必須做好持有10 年、20 年以上的心態
如果決定投資這類企業,必須確立自己的投資方向。倘若你認定該市場的規模夠大,且相中的企業未來有望取得壓倒性地位,那麼就必須抱持超長期投資的心態,做好持有10 年、20 年以上,直到事業真正實現的準備。
在這段期間,股價的短期漲跌並沒有太大意義。真正需要判斷的只有一件事:這項事業究竟能不能成功。這是一場非0即1的賽局。
相反地,如果預期市場會成長,但是成長空間有限,競爭可能會愈來愈激烈,那麼投資策略就必須改變。此時與其採用低買高賣的價值投資策略,不如採取動能投資(Momentum Investing):股價開始上升的時候買進、等趨勢反轉時賣出,可能更為適合。
(延伸閱讀│全球AI熱:為何最先賺到錢的不是開發應用的公司,卻是賣晶片的輝達?)
深談階段3:S曲線擴張期,檢視現有業務的獲利實力
企業通常不會只經營單一事業。而在投資上,最令人興奮的時刻莫過於,一家已經具備獲利能力的公司,又開始培養全新的成長動能。
一家有「金雞母」核心業務作為後盾的企業,跨界開拓新事業,與將新事業視為全部、只能仰賴投資人資金的企業相比,兩者的本質完全是天壤之別。
企業要成長,資金不可或缺。而籌措資金(融資)的方法通常有三種:靠自己賺錢;向他人借貸;或是接受外部投資。
一家有「金雞母」核心業務的公司,可以將既有事業賺到的錢再投入新事業,因為有穩定的現金流,所以向銀行借款也相對容易。反觀那些只有願景支撐的企業,只能仰賴外部投資,一旦市場氛圍轉變,其資金鏈就可能瞬間中斷。有穩固事業根基的企業,在競爭中才能居於優勢。
輝達便是一個憑藉自身實力,成功打造新事業的典型例子
他們在遊戲GPU 市場建立了技術優勢和現金流,隨後開啟AI 半導體這條新的S 曲線。這就是早已成熟的技術遇上了快速成長的市場,一拍即合的完美寫照。如今,AI 資料中心半導體已成為輝達的核心業務,並因此成為市值第一的企業。
特斯拉的情況,同樣能用這套邏輯來解讀
儘管電動車業務的銷售成長放緩,市場仍願意給予特斯拉較高的本益比,原因就在於自動駕駛和人形機器人等新興事業的潛力,為未來描繪了一幅嶄新的願景。
以特斯拉這種顛覆傳統、致力於創新的企業來說,有時無法單憑既有業務的本益比,來評估其合理的價值。市場反映在股價中的,往往不只是當前的獲利,也包括新事業未來可能創造的生態系規模。
特斯拉面臨的挑戰,更像是一場「非 0 即 1」、勝負難料的賽局,但是不同於新創企業的是,他們在既有業務的穩定支持下,有更多試錯的機會。
ChatGPT、Gemini、Claude之間的競爭如何發展?
從這個觀點來說,觀察OpenAI 的ChatGPT、Google 的Gemini 和Antropic 的Claude 之間的競爭如何發展,是相當有趣的事。ChatGPT 開創了生成式AI 市場,而Claude 則成功定位為工作型AI,不過,這種局面隨時都有可能發生變化。
不同於依賴外部資金的OpenAI 和Antropic,Google 本身的雄厚資源與既有事業基礎,是不容忽視的競爭優勢。我認為這正是截至2026 年1 月,絕大多數的專家都預測Gemini 將勝出的原因。
韓國有兩家公司的動向也值得關注
三星電子ㄈ擁有相當完整且穩健的事業組合,除了智慧型手機、個人電腦和家用電器等B2C 領域以外,更涵蓋醫療器材、電信設備和半導體等B2B 領域。各項業務都穩定營運的同時,也致力於在實體AI領域尋找新的成長動能。
投資Rainbow Robotics,正是三星發展新事業策略的延伸
如果Rainbow Robotics 的人形機器人技術和三星電子的B2C通路結合,未來的發展空間就不只局限於B2B 市場,還有機會進一步拓展至B2C 市場。如果這幅藍圖成真,那麼RainbowRobotics 的投資報酬率就有可能超過三星電子;但是即便這個嘗試失敗了,三星電子的主業還是能夠屹立不搖。
現代汽車集團藉著併購全球頂尖的機器人公司波士頓動力,取得多數股權,不僅擁有汽車工廠這個龐大的應用市場,也具備垂直整合的零組件能力。然而,市場仍然以看待一般汽車公司的標準,在評價現代汽車。
與特斯拉相比,兩者的估值差距甚遠。其中一個原因是,特斯拉直接生產人形機器人,但波士頓動力的股權結構較為複雜,由現代汽車集團旗下公司與鄭義宣會長個人分別持有。
市場之所以沒有對現代汽車給予太高的「機器人溢價」,是因為波士頓動力的企業價值並非完全由現代汽車股東直接享有,而且機器人事業目前也還沒有以實際業績證明,足以改變現代汽車核心汽車事業的獲利結構。
(延伸閱讀│不翻履歷,不看KPI:李開復用「老闆AI」實踐微軟創辦人每晚都在做的「這件事」)