




全球主要雲端業者的資本支出,已經從2018年的約450億美元,快速增加至2025年的約3,600億美元,市場預估2026年可能突破6,500億美元。不到10年,增長超過10倍。這也是本輪AI浪潮與過去許多科技題材最大的不同:除了想像,還有龐大的實際投資。大家都在討論AI,為什麼最先賺到錢的,不是開發AI應用的公司,卻是賣晶片的輝達?(本文節錄自《AI概念股致富地圖》一書,作者:蔡明翰/大是文化出版。)
如果你在2023年第一次接觸ChatGPT,很容易以為AI是那一年才出現的新技術。事實上,科學家早在幾十年前,就已開始研究。
AI過去之所以沒有走進每個人的生活,不是大家沒有讓電腦處理更多事項的想法,而是缺少幾個重要條件,包括:夠龐大的資料、夠強大的算力,及願意投入巨額資金的企業。
我們可以用汽車產業的發展來比喻。汽車不會因為有人發明了輪子就立刻普及,因為它還需要引擎、道路、加油站與大量生產的工廠,只有這些條件逐漸到位,汽車才能真正改變人類生活。AI也是如此。
過去20年,人類在網路上留下越來越多的文字、圖片、影片與使用紀錄,都是AI學習的材料。同時,半導體技術持續進步,讓晶片可以在更短時間內完成更多運算;雲端產業興起,企業能夠建造大型資料中心,把成千上萬顆晶片連接在一起。資料、算力與資金在2020年後終於同步發展成熟,ChatGPT便成為點燃引信的火柴,讓原本藏在資料中心裡的AI能力,開始被大眾真正看見。
隨著ChatGPT快速走紅,大型科技公司很快意識到一件事:AI可能成為下一個重要的平台,人們的使用習慣會從操作電腦軟體、智慧型手機裡的App,轉變為透過AI搜尋資料、處理工作、購買商品,甚至應用各種數位服務。誰能掌握這個入口,誰就有機會成為下一個科技霸主。
從雲端競爭,變成AI軍備競賽
於是,原本的雲端競爭迅速演變成一場AI軍備競賽,微軟投資OpenAI、Google發展Gemini、亞馬遜投入Anthropic,Meta則打造自己的大型語言模型LLaMA,每家公司都投入更多資金建構自家的AI系統。
全球主要雲端業者的資本支出,已經從2018年的約450億美元,快速增加至2025年的約3,600億美元,市場預估2026年可能突破6,500億美元。不到10年,增長超過10倍。這也是本輪AI浪潮與過去許多科技題材最大的不同:除了想像,還有龐大的實際投資。
淘金熱中,最先賺錢的是賣鏟子的人
很多人第一次看到輝達股價大漲時,可能會有一個疑問:大家都在討論AI,為什麼最先賺到錢的,不是開發AI應用的公司,卻是賣晶片的輝達?
原因很簡單。就如同在淘金熱裡,淘金客不一定都能挖到黃金,但每一位淘金客都有一把鏟子。今天的OpenAI、Google、微軟、Meta與亞馬遜,都像是搶著進入礦區的淘金客,它們最先需要的工具就是圖形處理器(GraphicsProcessingUnit,簡稱GPU),沒有足夠的GPU,便無法在合理時間內完成龐大的AI訓練,服務全世界大量使用者。而輝達正是目前最重要的鏟子供應商。
所以,當所有科技公司都急著發展人工智慧時,無論最後哪一家模型勝出,都必須先購買晶片、興建資料中心,造就這些提供基礎工具與運算設備的企業,在AI應用的商業模式尚未完全成熟以前,就已看見營收與獲利。這也解釋了為什麼爆發浪潮以後,輝達、台積電與整個伺服器供應鏈,會比各式各樣的應用程式更受市場關注。
一顆AI晶片從設計到真正放進資料中心,需要經過很長的供應鏈。從單一晶片的設計、製造,到把不同元件整合在一起,再搭配印刷電路板(Printedcircuitboard,簡稱PCB)、電源、散熱、機殼與高速傳輸設備,最後由伺服器廠商組裝成完整系統。在整條供應鏈中,台灣企業掌握了晶圓製造、先進封裝、伺服器組裝、散熱、電源與各種關鍵零組件,占據了關鍵位置。
(延伸閱讀│財經記者、交易員為何每天都在看這些數字?撼動市場的7個「關鍵KPI」)
2000年網路泡沫會重演?
事物發展達到前所未有的顛峰,就會開始出現「會不會變成泡沫」的質疑,漲多的台股也正經歷這個時期。這個擔憂其實非常合理,因為2000年網路泡沫、2008年金融海嘯及2020年新冠疫情引發的崩跌,每一次都讓投資人記憶深刻。
但我認為,判斷泡沫不能只看股價漲了多少,真正要看的是股價上漲背後,到底有沒有獲利支撐。如果股價大漲,但企業獲利沒有跟上,只是市場情緒、資金與題材在推動,那就很容易形成泡沫。但如果股價上漲的同時,企業獲利也同步大幅增加,那麼這種上漲就不一定是泡沫,而可能是市場正在重新評價一家企業、一個產業,甚至是一個國家的價值。
產業是否開始泡沫,可以用3個角度來看:
1.現在的AI行情,像不像2000年網路泡沫時,估值高但獲利跟不上?
2.現在的台股,像不像1990年台股泡沫時,市場資金結構不夠穩固?
3.台積電與AI龍頭的本益比有沒有失控?
如果這3個問題看清楚了,我們就能比較冷靜的說現在是不是真的泡沫了。
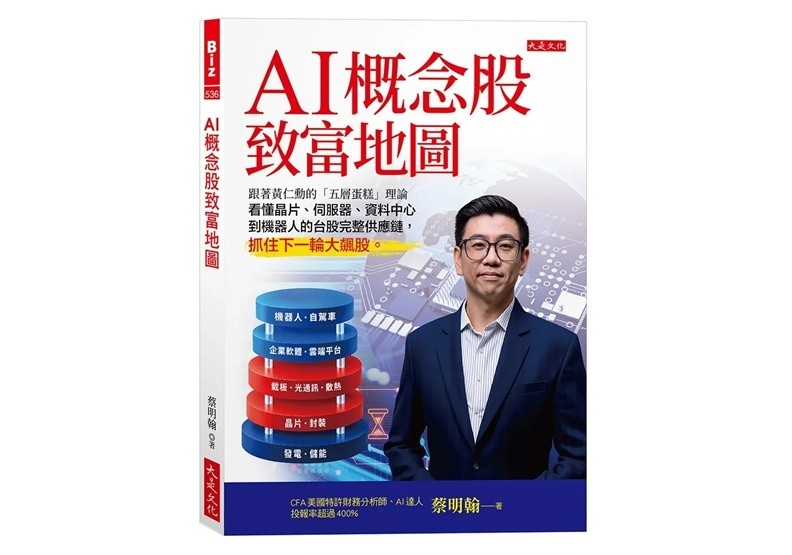
跟著黃仁勳的5層蛋糕論,布局AI產業鏈
第一層:AI非常非常耗電
AI發展首要得有電,且「不能」斷電,不然所有運算將被迫中斷,損失驚人。重電、供電設備、備電系統都是受惠組群,龍頭股台達電(2308)還可進場嗎?
第二層:AI的真正核心──晶片
客製化晶片關鍵在設計,台灣是重要設計基地之一,包括:聯發科(2454)參與GoogleTPU專案、世芯-KY(3661)切入亞馬遜最新自研晶片,該買哪一檔?
第三層:從晶片到機組的所有硬體,臺廠這塊最強
封裝、載板、PCB、散熱、傳輸、機櫃與組裝,臺廠一條鞭。
PCB受惠最多在材料廠;散熱是近年明星產業;組裝廠是幕後重要角色;京元電(2449)、欣興(3037)、奇鋐(3017)、智邦(2345)等30多家,但某些股票本益比已偏高,你在撿便宜,還是接刀子?
第四層:應用軟體與服務平臺:台灣相對弱勢
ChatGPT、Gemini等軟體龍頭都在美國,台灣公司規模小,有投資機會?
第五層:機器人與工業電腦的終極應用,目前可能只有本夢比
許多公司雖具備機器人題材,但相關營收占比有限,須留意本業是否穩健;工業電腦組群獲利較穩定,有基本面支撐,研華(2395)深入醫療應用、飛捷(6206)有零售業使用的POS系統。
但歷史告訴我們,當一個趨勢已經形成時,最大的風險往往不是做錯,而是完全缺席。唯有看懂整個產業,你才知道哪些公司真正受惠,哪些只是短期題材。
(延伸閱讀│當智慧變得廉價!程世嘉:沒學會「這些改變」,AI帶來的榮景跟你無緣)