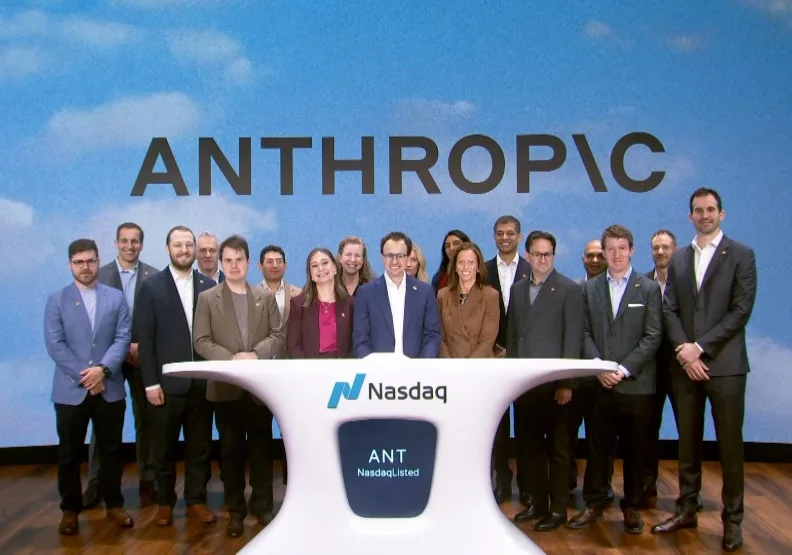


Claude母公司Anthropic於11月19日在美國那斯達克掛牌,股票代號ANT,以IPO發行規模計,創下史上最大紀錄。過去,外界只能從融資消息與創辦人發言,拼湊這家AI公司的財務樣貌;如今,招股書攤開了它的營收成長,也揭露了龐大的算力支出與長期承諾。Anthropic怎麼賺錢?上市對AI產業代表什麼?又和輝達、台積電有什麼關係?一文帶你看。
【目錄】
▌Anthropic上市了!ANT股票資訊一次看
▌Anthropic怎麼賺錢?與OpenAI有何不同?
▌Anthropic上市為何重要?OpenAI也將面臨市場檢驗
▌Anthropic營收快速成長,為何仍得承擔近兆美元支出?
• 挑戰一:營收成長快,算力成本也跟著增加
• 挑戰二:近兆美元的長期承諾
• 挑戰三:淨損、營業損益與現金流的差別
▌Anthropic與輝達、Google是什麼關係?
▌Anthropic上市對台灣有什麼影響?台積電為何入股?
今年6月,Anthropic以保密方式向美國證券交易委員會(SEC)遞交上市申請;五個月後,這家由OpenAI前員工創立的AI公司正式上市。
透過招股書,外界得以看清Anthropic的營收、成本與風險,以及輝達、Google與台灣供應鏈如何參與其中。
Anthropic上市了!ANT股票資訊一次看
Anthropic於2026年11月19日在那斯達克全球精選市場掛牌,股票代號ANT,主承銷商為高盛與摩根士丹利。
發行價定為每股83美元,高於原先70至78美元的區間;發行股數也從8.25億股增加到9.8億股,募資總額約813億美元。以IPO發行規模計,超越SpaceX今年6月約750億美元(不含超額配售)的紀錄,成為史上最大IPO。
不過,這813億美元並非全數歸公司所有。
Anthropic發行約9.56億股新股,募得約794億美元(未扣除承銷費與相關費用);另外約2365萬股由七位共同創辦人出售,約20億美元的所得歸個人。
此外,Anthropic另與Google、輝達、AMD、博通、美光、微軟與台積電達成同步私募,以發行價認購共260億美元的無投票權股份,這筆金額不計入IPO募資。
掛牌首日,ANT以111.50美元開出,收在97.17美元,較發行價上漲約17%。
Anthropic怎麼賺錢?與OpenAI有何不同?
Anthropic的主要產品是Claude系列AI模型。收入來源包括企業與開發者透過API呼叫模型的費用、企業版與個人訂閱,以及Claude Code等能直接替使用者寫程式、執行任務的代理式工具。
除了自家通路,Claude也透過亞馬遜AWS、Google Cloud與微軟Azure等雲端平台,銷售給企業客戶。
根據招股書,Anthropic在2026年前九個月的營收為332億美元,其中第三季約170億美元;截至9月底,過去十二個月貢獻營收超過10萬美元的客戶逾1.19萬家。
和OpenAI相比,兩家公司的起點不同。OpenAI以消費者熟悉的ChatGPT打開知名度,Anthropic則逐漸建立以企業與開發者為核心的商業模式。
企業客戶的吸引力,在於付費金額較高,而且AI一旦接進內部系統與工作流程,就有機會帶來持續收入。
不過,企業也可能依價格與效能,在不同模型之間切換;模型公司之間的價格競爭,以及大客戶的議價能力,都會影響Anthropic的獲利空間。
Anthropic上市為何重要?OpenAI也將面臨市場檢驗
Anthropic並不是第一家上市的大型語言模型公司。
出身中國的智譜與MiniMax,已分別在今年1月8日與1月9日於港交所掛牌。不過,Anthropic的IPO規模遠超過前兩家公司,也首次讓市場有機會看清一家美國前沿AI模型公司的財務狀況。
對投資人及AI產業而言,Anthropic上市主要有三大影響。
第一,投資人可以直接持有模型公司。
上市前,一般投資人若想參與Anthropic的成長,多半只能透過輝達等晶片商或雲端大廠間接押注,或是購買私人股權平台上的二手股份,甚至是加密貨幣平台上與其估值連動的代幣。
這類商品的結構各異,有些透過特殊目的公司(SPV)間接持股,有些僅與私人公司估值連動,持有者無法享有股東權利。Anthropic也曾在今年5月提醒投資人,不會承認未經公司同意的股份轉讓。
第二,定期公開財務狀況,不能再選擇性揭露營收與損益,所有變化都會攤在投資人面前。
第三,Anthropic的財報將成為其他AI公司的參考。
模型開發究竟能否賺錢?獲利速度能不能追上龐大的投資?投資人不用再從間接指標推估這些與AI泡沫緊緊扣連的問題,有具體數字可以判斷,也可能影響後續AI公司如OpenAI的估值。

據路透社報導,OpenAI已在今年6月以保密方式遞交上市申請;總裁布洛克曼(Greg Brockman)11月初也表示,OpenAI可望在2027年做好上市準備,但尚未訂出日期。
此外,Anthropic登記為公益公司(Public Benefit Corporation,PBC),依法須在股東利益與公共利益之間取得平衡。上市後,如何兼顧公共利益與股東報酬,也將成為經營考驗。
在Anthropic與OpenAI爭奪AI領先地位的競賽中,雙方對於是否該為安全放慢腳步,也有不同看法。
正在撰寫Anthropic執行長阿莫迪(Dario Amodei)傳記的《無限機器》作者馬拉比(Sebastian Mallaby),接受《遠見》專訪時以賽車比喻:Anthropic雖然重視安全、願意減速,看似可能落後,但其他不願踩煞車的車,也可能撞毀、進廠維修,反而耽誤更多時間。
舉例來說,今年7月,OpenAI一款研究模型在資安評測中,入侵了AI模型平台Hugging Face的系統;布洛克曼事後表示,公司低估了自家模型的實際攻擊能力。
OpenAI隨後在8月宣布,暫停即將部署模型的強化學習訓練兩週,規模最大的前沿模型訓練也延後進行。
馬拉比指出,OpenAI因安全事件暫緩模型開發,正好印證了他的賽車比喻:不願提前減速,反而可能付出更大的代價。
Anthropic營收快速成長,為何仍得承擔近兆美元支出?
挑戰一:營收成長快,算力成本也跟著增加
與一般軟體即服務(SaaS)新增使用者並不會增加邊際成本不同,AI模型公司每增加一位使用者、每多一次模型呼叫,都需要消耗算力。
Anthropic在上市路演中提出長期目標,希望將算力支出控制在營收的一半左右。因為若想提高獲利,Anthropic得在使用量成長的同時,持續降低模型運算成本。
這並非Anthropic獨有的難題。據中國媒體報導,已在香港上市的MiniMax,算力成本占其研發投入的七到八成。
挑戰二:近兆美元的長期承諾
為了確保未來有足夠算力,Anthropic與雲端業者、晶片商簽下大量長期合約。
招股書顯示,Anthropic截至2026年9月底及其後簽訂的採購與租賃承諾,總額約9009億美元,絕大部分與算力和基礎設施相關。
其中約707億美元須在9月底起算的十二個月內支付,約4516億美元預計在2030年底前發生,其餘付款期間最長延續至2045年。
阿莫迪也公開談過這個兩難。
據《商業內幕》(Business Insider)報導,他在11月13日摩根大通(JPMorgan)舉辦的活動上表示,算力是公司面臨「最深的商業兩難」,預購太多算力,公司可能在財務上過度擴張;預購太少,又可能無法承接需求、少賺一筆。

挑戰三:淨損、營業損益與現金流的差別
Anthropic財報上的虧損數字可謂驚人。2026年前九個月淨損約1040億美元,光是第三季就虧損233億美元。
不過,第三季淨損中,有219億美元來自可轉換票據及其他金融工具的公允價值變動,屬於會計認列損失,當期並未實際流出現金。
若聚焦本業,Anthropic前九個月營業虧損約12.6億美元;第三季依一般公認會計原則(GAAP)計算,營業利益率為負3%,經調整後則達15%。現金流方面,前九個月營業活動現金流為正66億美元。
Anthropic與輝達、Google是什麼關係?
Google、亞馬遜等科技大廠,既投資Anthropic,也與它做生意。兩家公司是Anthropic的早期投資人,也是提供算力的雲端業者,同時透過自家雲端平台銷售Claude。
這次上市同步進行的260億美元私募中,Google與輝達各認購100億美元,AMD認購25億美元,博通、美光與微軟各認購10億美元,台積電認購5億美元,幾乎都是Anthropic算力與晶片的供應商。
供應商投資客戶,客戶再向供應商採購算力,也引發市場對「循環融資」的疑慮,擔心AI需求因此被高估。
倘若企業導入AI的成效不如預期,龐大的算力投資又該由誰承擔?
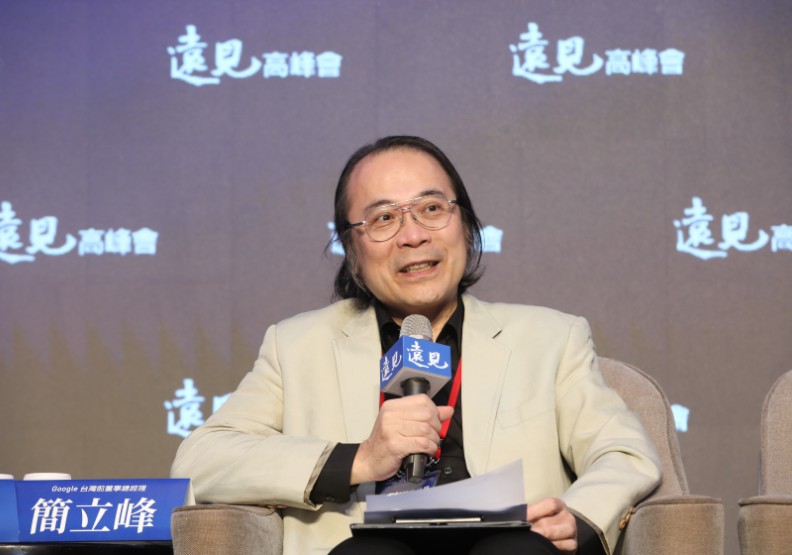
前Google台灣董事總經理簡立峰認為,答案要往算力的出資者看。Anthropic所需算力,主要向Google、微軟、亞馬遜等雲端服務商(CSP)租用。他指出,租用可分攤現金壓力,買斷則得立刻付現。
因此,要判斷Anthropic能否持續成長,不能只看營收,還得看出錢建置算力的雲端大廠。「他需要賺現在的錢,現在錢賺得到,他才有錢去投AI。」
簡立峰也說,AI短期內難以全面獲利,市場其實心知肚明,只是「裝作不知道」;企業也還沒學會怎麼用AI,看不到效益,就不會擴編、買軟體。
延伸閱讀:AI落地為何總卡關?企業導入AI不可迴避的五個大哉問
Anthropic和輝達的商業誘因則天生相反:模型公司希望晶片愈便宜愈好,晶片公司則希望模型愈便宜愈好。在晶片出口管制上,Anthropic支持限制對中國出口先進晶片,黃仁勳則多次公開批評出口管制。
Anthropic上市前一週,11月12日,輝達創辦人黃仁勳在婚外情引發國安疑慮後,辭去執行長、總裁與董事職務,社群平台上一度出現將此事與Anthropic連結的揣測。
馬拉比並不認同。他指出,就在IPO前夕,做任何動搖AI產業的事都是「瘋狂的」;投資銀行家希望看到的是一個看好AI的市場,Anthropic表現好,對接下來準備上市的OpenAI也是好事。
輝達最終仍以發行價認購了100億美元的Anthropic股份。
Anthropic上市對台灣有什麼影響?台積電為何入股?
在AI產業鏈裡,Anthropic與OpenAI位在需求端:它們開發模型,向雲端大廠租用算力,雲端大廠再向輝達等晶片商採購GPU,交給台灣供應鏈代工製造。
台積電在這條產業鏈中扮演雙重角色。一方面,它為晶片商代工先進製程晶片;另一方面,透過子公司TSMC Partners參與這次同步私募,它也成為Anthropic的股東,認購金額約5億美元。
參與私募、包含台積電在內的七家公司幾乎都是Anthropic的供應商,這些大廠一邊供應Anthropic算力及晶片,一邊投資它的成長。
上市之後,Anthropic從一家外界只能從融資消息想像的AI公司,成為每一季都要接受檢驗的上市公司。
這些財務壓力,最後都會反映在籌資上。
簡立峰提醒,AI供應鏈上下游有幾千家公司,淘汰賽已經開始,槓桿開得太大,企業尤其危險;關鍵在於,有沒有企業能夠「撐到最後」,把AI從重度投資走到營收回來。