



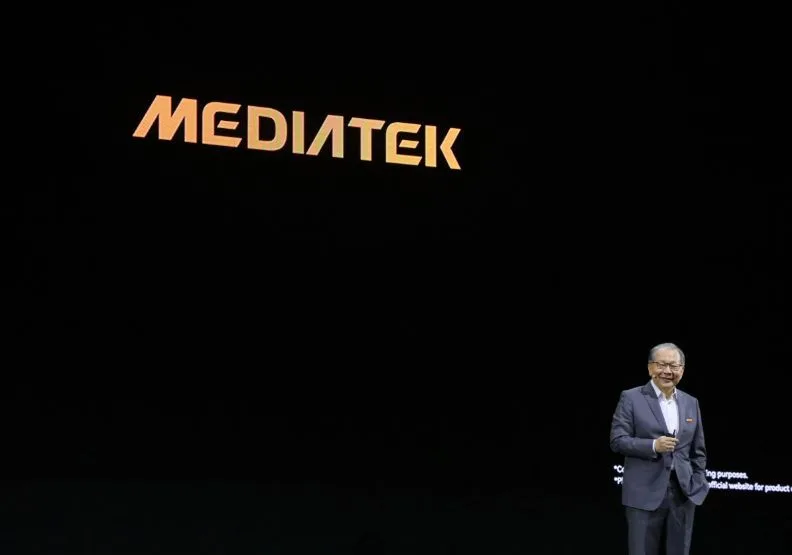


聯發科(2454)在AI加速器領域的強勁需求,顯示市場對新技術的渴望與期待。儘管股價大起大落如坐雲霄飛車,今日聯發科法說會上,執行長蔡力行樂觀預測第四季營收將顯著成長,並強調與NVIDIA(輝達)的合作將進一步有助擴展業務版圖,公司也和台積電合作密切,無外界憂心「恐倚賴英特爾」的疑慮。
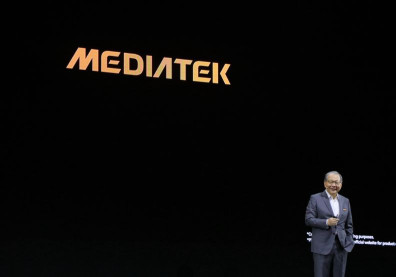
「客戶對我們首款AI加速器的需求,依然非常強勁!」聯發科(2454)執行長蔡力行今(30日)在法說會上,對外資法人及投資人信心十足地宣示。他更霸氣預估,第四季業績持續暢旺,營收估季增25%至32%,且到了2027年,AI加速器營收甚至挑戰160億美元。
然而,法說會場外的資本市場,卻在同一天上演冰火兩重天的戲碼。受美股重挫與先進封裝良率疑慮罩頂影響,聯發科今日開盤即重挫185元,盤中甚至下探3805元、跌幅逼近6%,終場失守4000元大關。
雖然股價殺聲隆隆、市場焦慮蔓延,外資巨頭卻逆勢投下信任票。
大摩就趕在法說前送暖,出具最新研究報告指出,聯發科在AI ASIC服務領域展現強大的執行力與設計能力,受惠於Google TPU v8t量產,預估第四季營收將顯著成長,並維持對其「優於大盤」評等,目標價上看6188元。
AI挹注,Q3營收創單季歷史新高
要理解大摩為何願意給出如此高的評價,必須先看聯發科的營運結構正發生什麼變化。往年市場熟悉的聯發科,主要成長動能來自智慧型手機晶片;如今,AI加速器、資料中心與ASIC,正成為公司下一成長曲線。
聯發科第三季受惠數項智慧裝置平台新專案進入量產,以及TV SoC中較高的DRAM價格,營收達新台幣1680.58億元,季增10.4%,年增18.3%。營業毛利為新台幣778.48億,季增10.7%,年增17.8%。毛利率46.3%,較前季增加0.1個百分點,較去年同期減少0.2個百分點,毛利率保持平穩。
第三季淨利為281.99億元,季增14.6%,年增10.8%。每股盈餘17.5元,高於前一季及去年同期。
法人指出,聯發科營收、毛利與每股盈餘同步成長,顯示聯發科原有業務仍具備穩定的營運基礎,更重要的是該公司AI業務開始產生實質貢獻。
蔡力行今日信心滿滿地預期,在AI加速器業務放量帶動下,第四季將強勁成長,預期季營收可較前季再成長25%至32%,今(2026)年全年美元營收成長,也將超越先前高個位數百分比(high-single digit percentage)的目標。
巨頭結盟強攻AI PC:輝達、Alphabet親自加持
AI晶片競賽是資本、技術與供應鏈的長期戰爭。聯發科從手機晶片市場跨入資料中心,除取得客戶訂單,也必須確保供應能力。蔡力行今特別提及,公司第三季成功完成39億美元海外可轉換公司債發行,這筆資金背後還有兩家重量級科技巨頭參與。
「NVIDIA與Alphabet皆參與認購,不僅強化我們與AI基礎建設生態系關鍵伙伴的合作關係,也提升我們確保關鍵零組件產能的能力,以進行未來的業務擴展。」他說。
延伸閱讀:獲輝達投資後,聯發科蔡力行向台積電喊話
除了資料中心,聯發科與NVIDIA的合作也向個人電腦市場延伸,蔡力行指出,搭載N1X晶片(整合NVIDIA GPU與聯發科技SoC)的RTX SparkTM AI PC已於10月中旬透過主要PC OEM伙伴上市。
「RTX SparkTM為使用者帶來強大的裝置端Agentic AI能力,並獲得市場高度關注。」蔡力行說,「我們也延續此動能,展開第二代SoC的開發,進一步擴大與NVIDIA的長期合作。」
從資料中心到AI PC,聯發科與輝達的合作涵蓋不同領域的AI運算需求,外資分析師指出,這項布局讓聯發科有機會參與AI運算從雲端走向終端裝置的市場擴張,進一步拓寬未來營收來源。
倚賴英特爾?蔡力行:TSMC是最重要伙伴
聯發科也強調,資料中心與邊緣裝置業務進展穩健。尤其資料中心業務,客戶對首款AI加速器的需求非常強勁,上月開始小量出貨,此次更有信心第四季達到25億美元營收,並於2027年達到先前營收目標區間的上緣,約160億美元,約占AI加速器ASIC市場20%。
蔡力行說,公司會與供應鏈伙伴密切合作,爭取更多產能,來滿足客戶強勁的需求,「首款AI加速器的成功放量,是我們的重要里程碑,展現聯發科技能夠整合業界領先的互連矽智財(IP)、先進製程與先進封裝技術,加上統籌全球供應鏈,為資料中心客戶提供極具競爭力的客製化晶片的能力。」
他說,聯發科的第二代AI加速器ASIC專案開發進展順利,持續朝2028年第一季量產的目標推進,「我們預期此專案將進一步強化我們的市場定位,並為營收成長帶來顯著貢獻。」
亦有法人憂心若聯發科高度倚賴英特爾EMIB先進封裝技術,未來恐遭要求搭配採用英特爾晶圓代工服務。
今天蔡力行慎重表態,指出台積電始終是聯發科最重要的合作伙伴,雙方在各先進技術領域都維持高度緊密的合作關係,聯發科並沒有倚賴單一供應商。
延伸閱讀:台積電獲利沒有天花板!魏哲家認評估德州建廠「和馬斯克合作」,法說丟出哪些重磅訊號?
448G SerDes、3.5D封裝、CPO全面布局搶AI機櫃商機
聯發科的448G SerDes、3.5D先進封裝與共封裝光學(CPO)也有進展,正將業務範疇從晶片擴展至系統與機櫃級解決方案,同時拓展客戶群。
蔡力行說,正與NVIDIA在NVLink Fusion平台持續合作,協助客戶將客製化XPU連接至NVIDIA NVLink生態系:也支援採用UALink的乙太網路機櫃架構,為客戶降低部署各類架構AI基礎建設的複雜度,並顯著縮短客戶的上市時程與加速實現營收。
技術布局能否轉化為營收,最直接的觀察指標就是第四季財測。聯發科預期,在AI加速器業務放量帶動下,儘管第三季基期偏高,第四季營收仍將較第三季強勁成長。
第四季展望樂觀:2026年全年成長超預期
公司坦言,若非第四季消費性電子的季節性需求抵銷部分成長,整體成長幅度應更為強勁,預期第四季毛利率將維持在目前的區間內。
依聯發科提出的財測,第四季營收以美元對台幣匯率1比31.7計算,將在台幣2101億元至2218億元之間,較前一季成長25%至32%,較去年同期成長40%至48%。毛利率預估將為45% ± 1.5%;營業費用率預估將為26% ± 2%。
蔡力行說,基於第四季的營運目標,預期2026年全年美元營收成長將超越先前所設定的高個位數百分比成長目標。