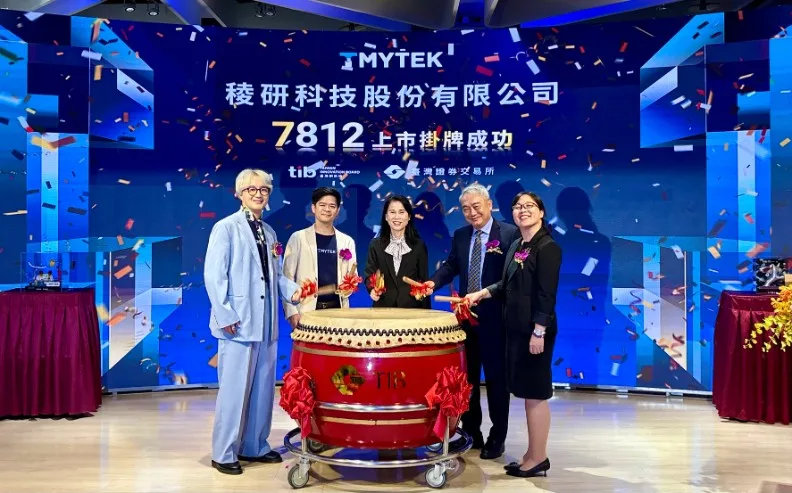


毫米波技術大廠稜研科技*-創(7812)今(22)日正式以每股 60 元承銷價於台灣創新板掛牌上市,適逢公司成立12週年。早盤蜜月行情強勢展開,一度衝高至75元,漲幅高達 25%,盤中穩居 71 元高檔區間,展現出資本市場對其跨入 5G/6G、低軌衛星與國防通訊三大應用領域的高度期待。
適逢稜研科技*-創(7812)成立12週年,掛牌早盤蜜月行情強勢展開,一度衝高至75元,漲幅高達25%,盤中穩居71元高檔區間,展現出資本市場對其跨入 5G/6G、低軌衛星與國防通訊三大應用領域的高度期待。隨公司營運逐步由研發驗證跨入量產階段,印度固定無線接取(FWA)、日系高空平台(HAPS)、中東國防AESA,以及與美商Comtech合作的衛星終端專案陸續推進,市場關注2027年能否迎來明顯營運轉折。
稜研董事長張書維在掛牌典禮上表示:「今天在創新版上市就代表稜研從新創畢業了。我們必須快速成長、進化,靠著前12年累積來的挫折與經驗,運用在每一個決定裡。我們要從產業的參與者,升級為關鍵的要角。成為產業裡真正被倚賴、被信任的一分子」
根據Mordor Intelligence統計,全球毫米波技術市場規模預估將由2025年的45.2億美元,成長至2032年的205億美元。 太空經濟方面,根據世界經濟論壇(World Economic Forum) 與麥肯錫報告,全球太空經濟規模將自2023年的6,300億美元,成長至2035年的1.8兆美元。
台新投顧最新報告指出,稜研2026年上半年營收0.71億元,稅後淨損1.01億元、每股虧損1.69元,目前仍處於研發驗證轉向模組量產的過渡期。不過,隨陣列天線模組專案交付增加,下半年營運可望優於上半年,並預估2027年天線模組營收占比將突破五成,公司有機會於2027年下半年達成單季損平,給與90元目標價。
稜研靠什麼搶毫米波商機?
成立於2014年的稜研,核心技術涵蓋高頻射頻前端、波束成形,以及相控陣列天線的軟硬體整合,產品主要分為毫米波儀器設備與陣列天線模組兩大類。
其中,儀器設備包括波束成形器、升降頻器、軟體定義無線電及教學套件,主要應用於5G/6G、衛星通訊與雷達系統的研發驗證;陣列天線模組則進一步切入固定無線接入(FWA)、衛星通訊、高空平台及國防雷達等應用領域。
目前稜研採Fabless輕資產營運模式,生產全數委外,自身則專注於產品設計、測試驗證及客戶開發。2026年上半年營收仍以儀器設備為主,占比約75%,陣列天線模組約占25%。
相較於傳統頻段,毫米波雖具備更大頻寬,卻也面臨訊號傳輸損耗、散熱、元件誤差及封裝等技術挑戰。對系統業者而言,不只要解決天線設計問題,還必須處理波束校準與量產測試,才能真正跨入商用量產。
為此,稜研發展CloverCell模組化架構,可依客戶所需的頻段、功率與尺寸,彈性組合陣列單元,並結合AiP(天線封裝)技術,降低不同專案重複開發的時間與成本。隨量產規模擴大、共用設計比例提高,也有助提升良率,並縮短校準與測試工時。
非紅供應鏈商機升溫,衛星、國防成新戰場
另一項值得關注的成長動能,來自低軌衛星及國防通訊需求。
台新投顧指出,美國太空軍2026年啟動衛星通訊相關計畫,技術範圍涵蓋天線、無線電系統與商用衛星地面站服務。由於相關系統牽涉國防資安及出口管制,具備快速客製化與高頻系統整合能力的非紅供應鏈業者,戰略價值隨之提高。
稜研已與美商Comtech合作,整合電子掃描陣列天線(ESA)及軟體定義衛星數據機,開發可支援不同衛星軌道及營運商的終端設備,希望解決多軌衛星切換需求。Comtech長期深耕美國國防衛星通訊市場,在全球業者中選擇稜研,看重的是稜研整合設計與軟體定義的相控陣列天線模組:可在多個軌道間靈活切換,也能快速客製。
稜研表示,這代表國際夥伴肯定稜研在衛星通訊的技術優勢,並將合作延伸至更高規格的應用場景,也為太空軍的潛在商機鋪路。雙方目前合作開發Ku/Ka頻段相控陣列天線,也讓稜研有機會藉由合作夥伴進一步切入政府及軍事應用驗證。
延伸閱讀:馬斯克太空與AI大布局,揭示台灣戰略新局
三大應用同步推進,2027年成量產關鍵年
從目前專案進度來看,稜研未來成長動能主要集中在5G/6G、衛星通訊及國防三大應用領域。
在行動通訊方面,印度FWA專案預計於2026年第四季進入試產,後續將視終端電信商部署進度逐步擴大供貨。高空平台系統(HAPS)方面,稜研自2025年起已向日系客戶交付地面端相關模組,後續有望進一步延伸至空中有效載荷;台新投顧預估,最快可望於2027年上半年導入商用化。
國防市場方面,稜研則透過AESA主動電子掃描陣列技術,切入雷達與無人載具應用。目前中東客戶專案已進入驗證階段,預計2027年有機會邁入量產。
也因此,2027年將成為觀察稜研能否從「技術驗證」真正跨入「規模量產」的關鍵一年。
台新投顧預估,稜研2026年營收約2.07億元、年增37.1%,EPS仍為負2.56元。不過,隨著天線模組專案逐步放量、共用模組設計比例提高,加上研發費用不再明顯擴張,虧損可望逐步收斂,並於2027年下半年挑戰單季損益兩平。產品結構也將同步出現轉變。2026年上半年,天線模組占營收比重約24.6%,預估2027年可望突破五成。
從營收結構來看,天線模組已成為稜研成長的核心動能:占比從2024年的5.62%,快速提升至2025年的30.30%,公司目標2027年突破50%。董事長張書維指出,對毫米波硬體公司而言,系統思維的技術代表其具備跨案重複沿用、快速複製的「規模化能力」,不僅能大幅降低單一專案的研發與驗證成本,更為公司奠定跨垂直市場擴張的扎實價值基石。
這意味未來一至兩年,稜研的營運重心將逐步從毛利率較高、但市場規模相對有限的研發儀器,轉向具備大量出貨潛力的天線模組,營運模式也將從研發驗證導向,進一步朝規模量產靠攏。
對剛掛牌的稜研而言,首日股價表現只是資本市場的第一波檢驗;接下來真正的關鍵,仍在印度FWA、HAPS、國防AESA與衛星終端等專案,能否如期跨越驗證門檻、進入量產,進而將毫米波技術優勢實際轉化為營收與獲利。
稜研科技*-創(7812)小檔案
資料來源:稜研科技 整理製表 廖君雅/遠見雜誌