





聯準會(Fed)10月28日未升息,美股卻在短暫上漲後轉跌,台股更接連重挫。當市場原以為升息暫停能讓股市喘口氣,AI投資回報與通膨壓力卻成為新的不確定因素。富達甚至預測,今年12月及明年3月還可能各升息1碼。面對2027年投資布局,股票、債券該如何選擇?
美國聯準會(Fed)按兵不動、沒升息,股市卻沒有因此鬆一口氣。
美東時間10月28日,聯準會宣布維持聯邦資金利率目標區間在3.75%至4.00%,符合市場預期。消息公布後,美股四大指數全面收紅,道瓊工業指數上漲0.19%、標普500指數漲0.28%、那斯達克指數漲0.27%,費城半導體指數更上漲1.75%。
然而,這波漲勢並未延續。
隨著Google母公司Alphabet公布財報,市場重新擔憂科技巨頭龐大的AI資本支出能否帶來相應回報,Alphabet股價29日重挫逾12%,拖累那斯達克指數下跌1.38%、費城半導體指數跌1.42%。
台股同樣難逃賣壓。29日加權指數大跌667.25點,收在46368.33點,跌幅1.42%,外資賣超688.15億元。30日早盤跌勢進一步擴大,指數一度下殺逾1600點,終場收在45211.83點、跌1156.5點,失守季線。
從美股科技股到台灣電子權值股,市場正在傳遞一個訊號:即使聯準會暫停升息,也不代表資金就會毫無顧忌地追逐風險資產。
尤其當高利率可能維持更久,投資人開始重新檢視企業獲利、AI投資回報,以及債券收益是否具有吸引力。
▋延伸閱讀:台積電目標價喊5000元,台股為何攻不上五萬點?三大指標看後勢
富達國際:聯準會升息未完,12月、明年3月恐再升2碼
這次聯準會決策,真正值得注意的,恐怕不是利率維持不變,而是決策官員之間的分歧。
聯邦公開市場委員會(FOMC)以10比2票數決議維持利率,其中兩名官員主張升息1碼,顯示通膨壓力仍讓部分決策者感到不安。
更重要的是,聯準會將美國經濟活動的評估,由9月的「穩健」上修為「強勁」,反映消費、企業投資與勞動市場仍具韌性。
換句話說,美國經濟還沒有弱到需要降息,通膨卻也沒有降到足以讓聯準會放心。
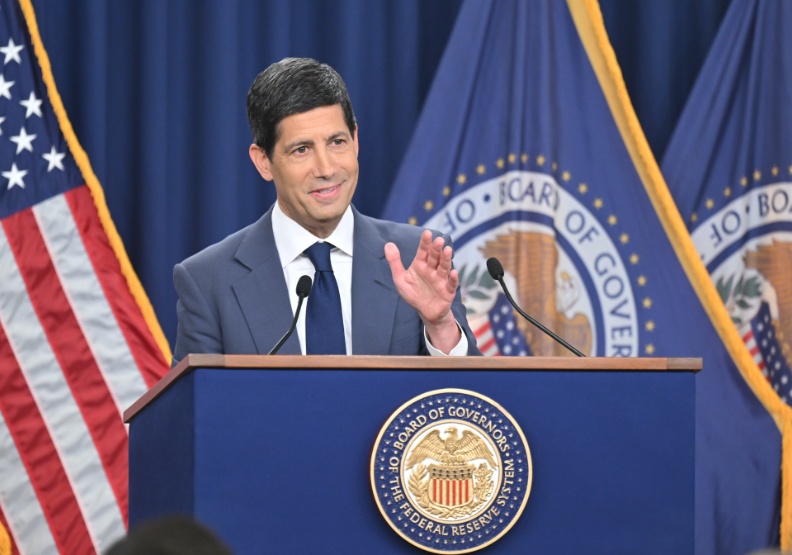
聯準會主席華許(Kevin Warsh)在會後記者會強調,不會僅憑單一通膨數據做出決策,而是必須觀察整體趨勢,並未對12月利率走向給出明確答案。
富達國際資深全球宏觀策略師Max Stainton認為,美國經濟持續展現韌性,AI相關資本支出與勞動市場轉強,是支撐成長的重要動能,卻也可能讓通膨降溫速度比預期緩慢。
富達預估,美國通膨率2026年底可能達到3.4%,2027年才逐步回落至2.5%,仍高於聯準會2%的政策目標。
因此,富達預測聯準會可能在今年12月及2027年3月各升息1碼,若全球供給限制持續,甚至不排除額外升息一次。
凱基投信同樣指出,美國經濟成長動能仍然強勁,上半年GDP成長率由1.8%上修至2.4%,加上AI投資持續擴張,使聯準會短期內沒有急於轉向寬鬆的理由。
接下來六週,美國就業、通膨及能源價格走勢,將成為12月FOMC會議的重要觀察指標。
尤其能源價格若持續推升通膨,可能讓高利率環境延續更久。
凱基投信:AI撐住美股,2027年獲利變現成關鍵
值得注意的是,聯準會暫停升息後,美股並非全面走弱,真正受到市場質疑的,是部分大型科技企業的投資效益。
Alphabet財報公布後股價重挫,正好反映投資人態度正在改變。
過去幾年,科技巨頭只要宣布擴大AI資本支出,市場往往視為未來成長的保證;但隨著資料中心、晶片及雲端建設投入金額愈來愈龐大,投資人開始追問:這些投資究竟什麼時候能賺回來?
凱基投信指出,2027年美股的重要觀察指標,除了科技企業營收與獲利,更包括自由現金流,以及AI資本支出能否轉化為實際業績。
尤其大型雲端服務業者持續擴建資料中心,若資本支出增速長期超過營收與現金流成長,便可能對企業估值造成壓力。
未來市場也將更關注AI模型及應用服務的商業化進度,檢驗企業是否真正將AI需求轉換為獲利。
這意味著,AI行情未必已經結束,但資金追逐的標準正在提高。
富達國際預期,2027年美國經濟將溫和放緩,而非明顯衰退,企業獲利仍可望提供支撐。
不過,高利率對房市、消費與企業融資的影響將逐漸浮現,加上股市漲勢集中於少數大型科技股,未來不同企業的股價表現可能更加分化。
因此,富達目前對股票、信用債、公債及現金均維持中性立場,強調均衡配置與保留調整彈性。
凱基投信也建議,在參與AI成長機會的同時,應適度分散投資區域與資產類別,若市場因利率預期變化而出現修正,再考慮分批布局。
對台股投資人而言,這波科技股震盪也提醒,除了關注台積電與AI供應鏈訂單,更應留意美國大型雲端業者的資本支出與現金流表現,是否足以支撐未來成長預期。
債市投資策略從賺價差轉向鎖定收益
當股票市場開始檢視AI獲利,另一邊,債券市場卻持續吸引資金。
根據EPFR及美銀全球研究部統計,截至10月21日當週,全球債券型基金淨流入121億美元,已連續78週吸金,其中投資級債券基金淨流入15億美元。
不過,隨著聯準會升息風險尚未解除,債券投資邏輯也出現轉變。
過去投資人買進長天期美債,往往期待聯準會降息後,殖利率下降、債券價格上漲,藉此賺取資本利得。如今走向升息循環,投資策略也必須重新調整,轉向長抱債券賺取固定收益。
貝萊德:亞洲債券浮現新機會
貝萊德亞太區全球固定收益主管Navin Saigal(賽加爾)指出,目前實質殖利率仍具吸引力,投資人應更重視債券持有期間所能獲得的收益,而非大膽押注單一利率方向。
他認為,全球央行政策走向分歧,也正在創造新的債券投資機會。
例如中國面臨內需與通膨低迷,日本持續推進貨幣政策正常化,澳洲及部分北亞經濟體則仍有較高通膨壓力。
不同國家的經濟與利率週期不再同步,意味著債券投資機會可能更取決於個別市場的基本面,而非單純跟隨美國利率變化。
賽加爾認為,亞洲固定收益市場可結合不同國家的利率部位與精選信用債,其中AI及基礎建設融資需求增加,也可能帶來新的收益來源。
▋延伸閱讀:聯準會再升息、AI行情跌?摩根投信揭2027展望:先關注三大變數
野村投信:債市連78週吸金,混合資本公司債成焦點
野村投信則將焦點放在混合資本公司債。
野村基金(愛爾蘭系列)混合資本公司債券基金經理人Julian Marks指出,截至2026年9月底,全球混合資本公司債市場規模約3550億美元,隨著大型企業發債需求增加,市場仍有成長空間。
這類債券主要由大型非金融企業發行,涵蓋公用事業、能源、電信及民生消費等產業,由於償債順位低於一般優先順位公司債,因此通常提供較高的信用利差。
Marks認為,目前部分混合資本公司債相較其他信用資產,仍存在超過100個基點的相對價值利差空間。但高收益並非沒有代價,投資人仍須評估企業現金流、信用體質,以及次順位、票息遞延和延期贖回等風險,部分相關基金也可能投資非投資等級債券。
至於擔心利率再次攀升的投資人,凱基投信則建議以中短天期債券為配置方向,兼顧利息收益與利率風險管理。
從美股科技股震盪,到全球資金持續流入債券市場,聯準會這次暫停升息,並未替市場的不確定性畫下句點,反而讓資產配置的重要性更加凸顯。
展望2027年,AI仍有成長機會,但企業必須證明投資能夠轉化為獲利;債券仍有收益吸引力,卻不能忽略利率與信用風險。
當市場不再只靠降息預期推升股價與債價,投資人下一階段要看的,恐怕不只是利率何時轉向,而是手中的資產,究竟能創造多少實質回報。