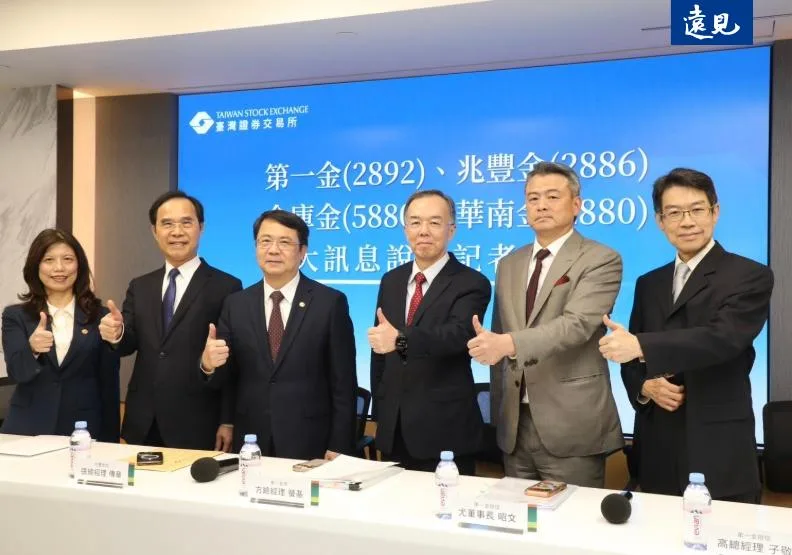


編按:四家公股投信合併,打著「亞洲資產管理中心」與「國家隊」旗號,看似政策正確、商業合理,卻未必保證1+3大於2。四家市占率僅2.1%,合併後真能創造綜效、提升競爭力?還是讓既有問題加速蔓延?從合併後整合、人才留任、商品線布局到公股治理,這場資產管理整併真正的考驗,恐怕才剛開始。
在亞洲資產管理中心的大纛下,四家公股投信公司合併的新聞顯得特別吸睛,又挾高層「國家隊」的期許,不但看來商業正確,而且也很政治正確,只是稍微沉重一些。
公股投信四合一,綜效存疑
企業的茁壯,除本身的有機成長(Organic growth)外,併購(M&A)無疑是一項便捷的選擇,記得早年《金融機構合併法》在立法院初審討論時,曾有委員提問:「你能保證1+1大於2嗎?」我的回答是「我只希望不小於1」,委員並不滿意,但卻是實情,而這就是市場。至於本四合一案,內部評估如果1+3>2,應該就算是很樂觀了,因為post-merger integration(合併後整合)才是問題的開始。比較好奇的是,本案依《金融機構合併法》第12條應提出合併計畫書時,將如何自圓其說;當事人聘請的財務顧問或投行又將如何對綜效有合理的交代,都是市場人士所關心的。
官方聲明:政府期待藉合併擴大規模、降低成本、提升競爭力。沒錯,這應該是教科書上的標準答案(或部分答案),只是為何許多合併案達不到預期的理想?合併原因各種各樣,不必贅述,問問AI便知。此次公股投信的合併,只要看四家總體的市占率只有2.1%,市場排名僅列第12,加上媒體繪聲繪影的幕後報導,四家金控母公司的「雞肋」心理,應該不能排除。以合併前各家的營業狀況言,至少有兩家投信,尚擁有二、三檔明星基金,但衡諸整體市場,又都在十名以外。此種合併究竟是綜效的提升,還是問題的擴大或蔓延?經營團隊要加把勁的地方恐怕還挺多。
員工安置之外,經營策略待解
理論上,四家金控討論旗下投信的合併,首應考慮合併對象的選擇,是尋覓能互補的民營投信,對範疇經濟有所幫襯?還是尋求親上加親式的近親繁殖,增加原已棘手的難題?根據各金控的議案以及媒體內幕消息,董事會討論重點似著重於員工安置計畫,由1.5N+1起跳,設有上限,直到2.5N+3沒有上限云云。沒錯!這是法定重點之一,但對於四家合併後如何提高綜效、整合商品線、充實基金經理人等,似乎就沒啥著墨。四家金控董事會成員,在通過本案時,難道心中都沒有遺憾?
公股金融機構不是沒有整併的經驗,但都局限於傳統金融業務(存放匯),產品的差異性不大。而證券投信業務,洋人習以資產管理稱之,1983年始初現於江湖(所謂老四家),而且是在沒有法令依據下摸索過河,較有自由揮灑的空間,再逐漸引進民營與外資業者。及至2004年始正式立法(證券投資信託及顧問法),較諸傳統金融,法律先行,參與主導者,泰半具備高普考資格,從而市場的氣氛文化大不相同。公股金控成立後,證券投信業務,基於不同商品、不同文化、不同行銷方式,尤其是薪酬、獎勵方面,始終難以融入公股的經營,這也是20年前我擔任銀行董事長,有意引進歐商合作資產管理,最後竟觸發「引清兵入關」傳言,導致我去職,貽笑市場的尷尬場面(參考2006年底各種傳聞)。
最後不要忘了,公股投信依然須適用OECD公營事業公司治理準則,官方人士如有「資產管理國家隊」特權的不切實際想法,還是趁早打消吧!
本文章反映作者意見,不代表《遠見》立場
(作者為東吳大學法商講座教授;原文刊載於新世代金融基金會網站,本文獲作者授權轉載)