

編按:2026年,全球半導體產業正迎來關鍵轉型,關稅壁壘與AI算力需求,同步改寫供應鏈版圖。從台積電2奈米、先進封裝到AI ASIC晶片,台灣如何掌握技術優勢,搶占全球科技競爭的新商機?
站在2026年的經濟分水嶺,全球貿易版圖正經歷一場由關稅壁壘、人工智慧,雙重推力引發的結構性巨變。對台灣而言,這不僅是一場生存挑戰,更是半導體產業從晶圓代工龍頭,跨越至全球算力核心的關鍵節點。
關稅重塑半導體布局
首先,就關稅迷霧下的韌性,也就是台積電的定價權與全球布局而論,隨著2026年,美國與全球主要經濟體之間,關稅政策的塵埃落定,半導體產業已成為這場地緣政治博弈中的重中之重。
雖然關稅壓力一度引發市場對成本上升的擔憂,但台積電憑藉其在2奈米製程的技術絕對領先,展現強大的轉嫁能力;特別是2奈米製程在2026年進入大規模量產階段,月產能預計將高達12萬片,成為AI運算與高階行動裝置不可或缺的基礎。
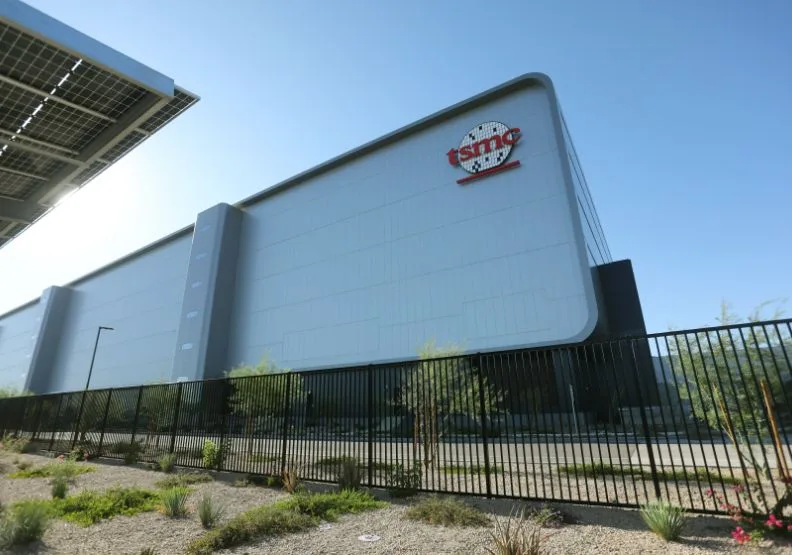
在這一背景下,台積電的海外布局,尤其是美國鳳凰城廠區與日本熊本廠的穩定運行,已不僅是為了分散地緣政治風險,更是應對區域性貿易關稅祭出的戰略防禦。當在地製造成為各國政策的硬指標,台積電透過全球產能調度,確保其在全球供應鏈中不可或缺的地位,使關稅影響轉化為技術溢價。
AI算力競賽全面升溫
其次,在AI算力軍備競賽,也就是從GPU到ASIC百花齊放而論,進入2026年,人工智慧不再僅僅是大型語言模型的代名詞,而是深入各個垂直領域的通用技術。這場算力軍備競賽的焦點,已從單純的輝達(NVIDIA)GPU需求,擴散至各大雲端服務供應商自研AI ASIC的爆發,Google、AWS、Meta、微軟(Microsoft)紛紛加大對自研晶片的投入,以優化持有成本與能源效率。
值得一提的是,這股自研晶片潮為台灣帶來新的成長動能,除了台積電直接受惠於先進製程訂單外,台灣的ASIC設計服務公司(如世芯、聯發科),也成為國際巨頭不可或缺的伙伴。
更重要的是,隨著晶片效能逼近物理極限,先進封裝技術(CoWoS、SoIC)已成為2026年定義晶片等級的核心指標;尤其台積電在封裝產能的翻倍擴充,確保台灣能同時掌握運算大腦與傳輸神經的兩大關鍵。
先進製程帶動供應鏈升級
再者則談到台灣新動能,也就是埃米世代與供應鏈的綠色轉型方面,2026 年台灣半導體產業正加速向埃米世代邁進,其中A16製程的試運行與環繞式閘極(GAA)架構的完全成熟,代表台灣在全球技術地圖上依然維持著至少兩代的技術優勢。
這種領先優勢,正帶動台灣本土供應鏈的全面升級,從特用化學品、半導體設備到先進檢測,形成一個更具韌性的生態系統。同時,2026年也是半導體綠色競爭力的決戰年,主要是在碳費與全球永續準則的要求下,台積電帶領供應鏈全面轉向綠電與節能技術,使綠色晶片成為進入高階市場的門票。
整體而言,台灣在AI浪潮中,不僅提供算力,更透過技術創新化解高耗能的疑慮,確立在全球數位轉型中,信任合作伙伴的核心價值。
本文章反映作者意見,不代表《遠見》立場
(作者為台經院產經資料庫總監、APIAA院士)